IVA sull’affitto di locali commerciali: l’opzione nel 2026
In breve
In Svizzera l’affitto di locali commerciali è escluso dall’IVA. Se però il locatore è a sua volta assoggettato all’imposta, può optare volontariamente per l’imposizione di ogni singolo contratto, purché Lei non usi i locali solo come abitazione. In quel caso Lei paga l’8,1 % su pigione e spese accessorie. Chi è assoggettato all’IVA e realizza prestazioni imponibili lo recupera come imposta precedente. Per tutti gli altri, l’opzione equivale a un aumento della pigione.
In franchi: con 4’000 franchi di pigione e 400 franchi di spese accessorie al mese, sono 356.40 franchi di IVA al mese, ovvero 4’276.80 franchi all’anno. Per una fiduciaria che allestisce il rendiconto con il metodo effettivo e realizza solo prestazioni imponibili, alla fine non costa nulla. Per uno studio di fisioterapia, le cui cure sono escluse dall’imposta, sono 42’768 franchi in dieci anni all’aliquota attuale. Esaminiamo l’opzione dal punto di vista del locatario, con le regole dell’Amministrazione federale delle contribuzioni (AFC), i termini del diritto di locazione e una clausola che può riprendere nel Suo contratto.
Che cos’è l’opzione per l’imposizione dell’IVA?
L’opzione è il diritto del locatore di assoggettare volontariamente all’IVA una prestazione che la legge di per sé esclude dall’imposta. La messa a disposizione di fondi e parti di fondi è esclusa (art. 21 cpv. 2 n. 21 LIVA). Un locatore assoggettato può però imporre questa prestazione, indicando chiaramente l’imposta oppure dichiarando la cifra d’affari nel rendiconto (art. 22 LIVA). L’opzione è esclusa solo se Lei usa o intende usare i locali esclusivamente a scopo abitativo.
Come l’AFC applica la regola lo spiega la sua info IVA 17 concernente il settore Amministrazione, locazione e vendita di immobili. Per chi prende in locazione contano soprattutto tre punti. Primo, non importa se Lei stesso è assoggettato: il locatore può affittare con opzione anche a una piccola impresa senza numero IVA. Secondo, decide per ogni contratto separatamente. Nello stesso stabile il Suo vicino può affittare senza IVA e Lei con. Terzo, lo scopo «esclusivamente abitativo» si verifica contratto per contratto. Se qualcuno affitta con un unico contratto tre piani, due per abitarci e uno per metà come ufficio, l’opzione è possibile. Sulla parte abitativa, però, non c’è deduzione dell’imposta precedente.
Può optare solo chi dà in locazione: il proprietario, il locatore o un sublocatore. Un locatore che allestisce il proprio rendiconto con il metodo delle aliquote saldo non può optare per la locazione (info IVA 12, cifra 12.1). L’opzione si esercita già indicando l’imposta nel contratto. Secondo l’AFC un contratto di locazione può valere come fattura, e basta una frase come «più IVA 8,1 %». Ecco come circola poi il denaro ogni mese:
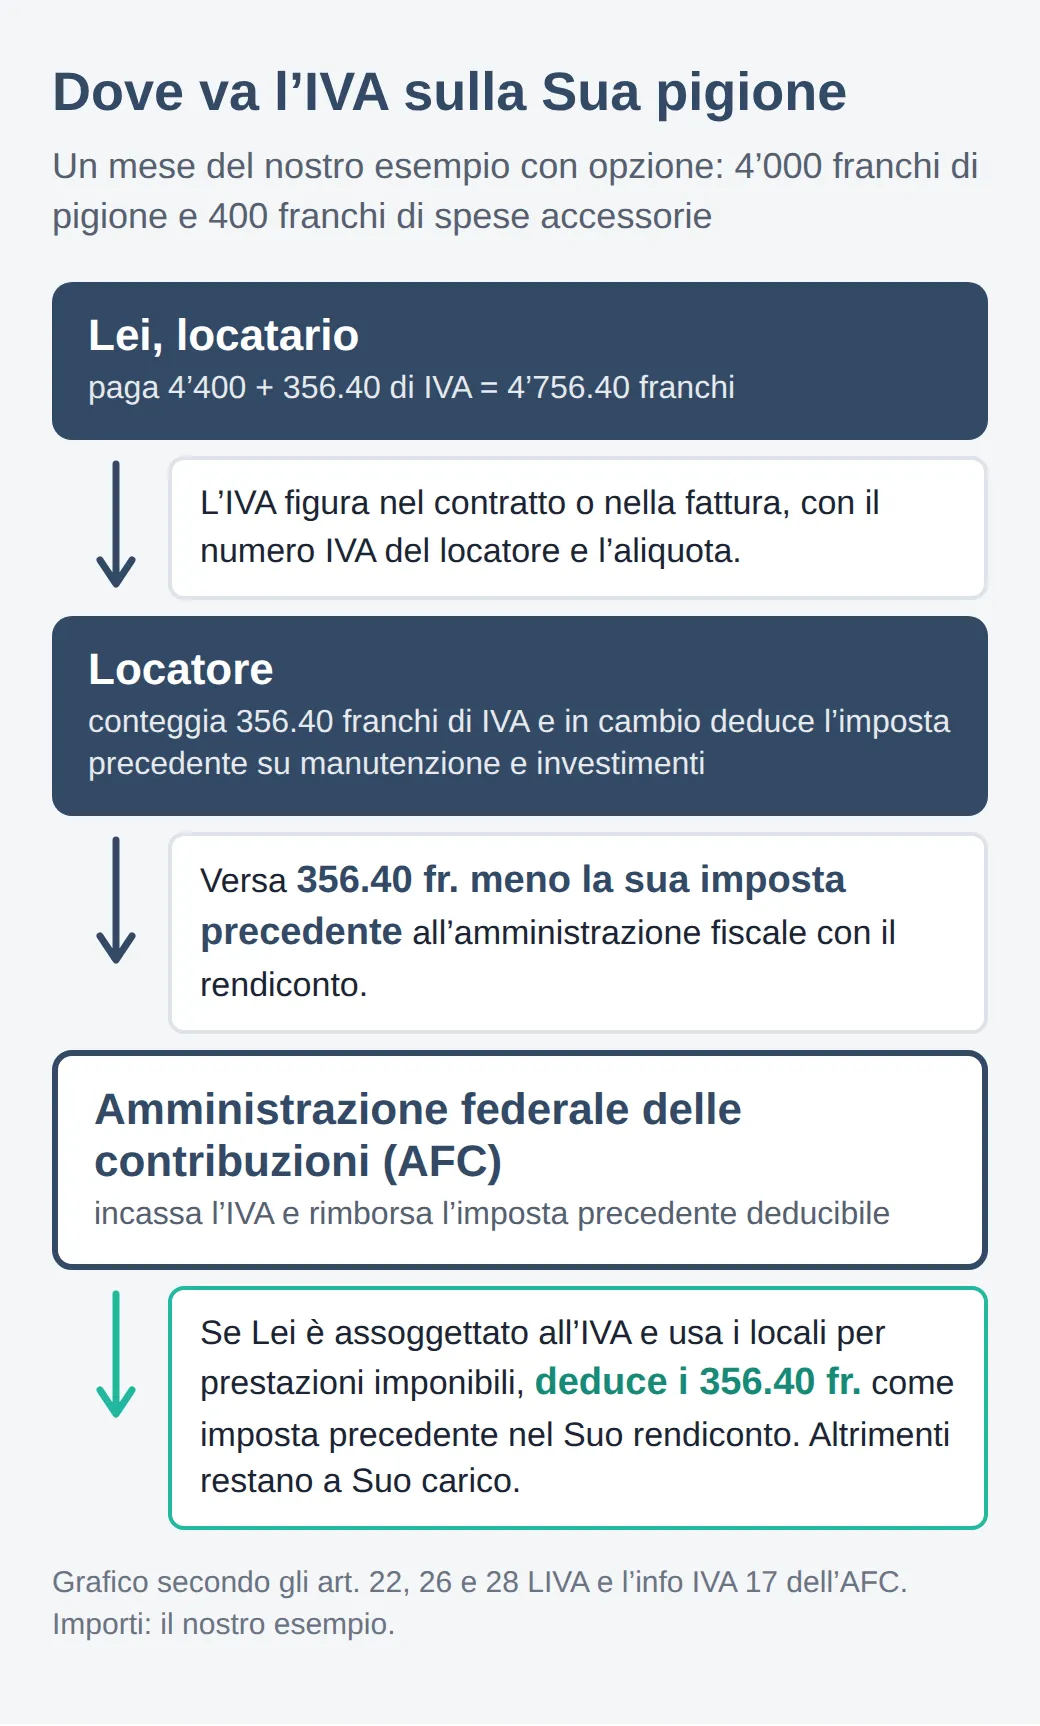
Se alla fine i 356.40 franchi restano a Suo carico, dunque, non dipende dal locatore, ma dalla Sua situazione rispetto all’IVA.
Chi recupera l’IVA e chi la paga?
Può recuperare l’imposta solo chi è a sua volta assoggettato, allestisce il rendiconto con il metodo effettivo e usa i locali per prestazioni imponibili (art. 28 LIVA). Uno studio di architettura, un commerciante online o un’officina deduce l’IVA sulla pigione come imposta precedente nel rendiconto successivo. L’opzione costa allora solo liquidità: Lei paga l’imposta ogni mese e di regola la recupera con il rendiconto trimestrale (art. 35 LIVA).
Per tutti gli altri l’IVA è un costo come la pigione stessa. Riguarda quattro gruppi:
- Attività escluse dall’imposta: studi medici e di fisioterapia, scuole e organizzatori di corsi, assicurazioni, banche e intermediari di crediti forniscono prestazioni escluse dall’imposta (art. 21 cpv. 2 n. 3, 11, 18 e 19 LIVA). Per i locali che servono a queste prestazioni non c’è deduzione dell’imposta precedente (art. 29 LIVA).
- Doppia utilizzazione: chi fa entrambe le cose, per esempio uno studio che vende anche prodotti per la cura del corpo, riduce la deduzione in proporzione all’utilizzazione (art. 30 LIVA).
- Non assoggettati: chi realizza meno di 100’000 franchi all’anno di cifra d’affari da prestazioni imponibili è esentato dall’assoggettamento (art. 10 LIVA) e non può dedurre nulla, a meno che non rinunci volontariamente all’esenzione.
- Aliquote saldo: le imprese con una cifra d’affari imponibile fino a 5’024’000 franchi all’anno possono allestire il rendiconto con un’aliquota del loro settore, se l’imposta così calcolata non supera 108’000 franchi (art. 37 LIVA). Questa aliquota tiene conto dell’imposta precedente in modo forfetario, quindi non serve determinarla voce per voce (info IVA 12, cifra 1.2). L’IVA sulla Sua pigione, dunque, non la recupera separatamente.
Proprio quest’ultimo gruppo sfugge a molti. Un salone di parrucchiere che applica le aliquote saldo è iscritto nel registro ed emette fatture con IVA, ma l’imposta sulla pigione la paga comunque di tasca propria. Quanto pesa negli anni lo mostra il nostro esempio:
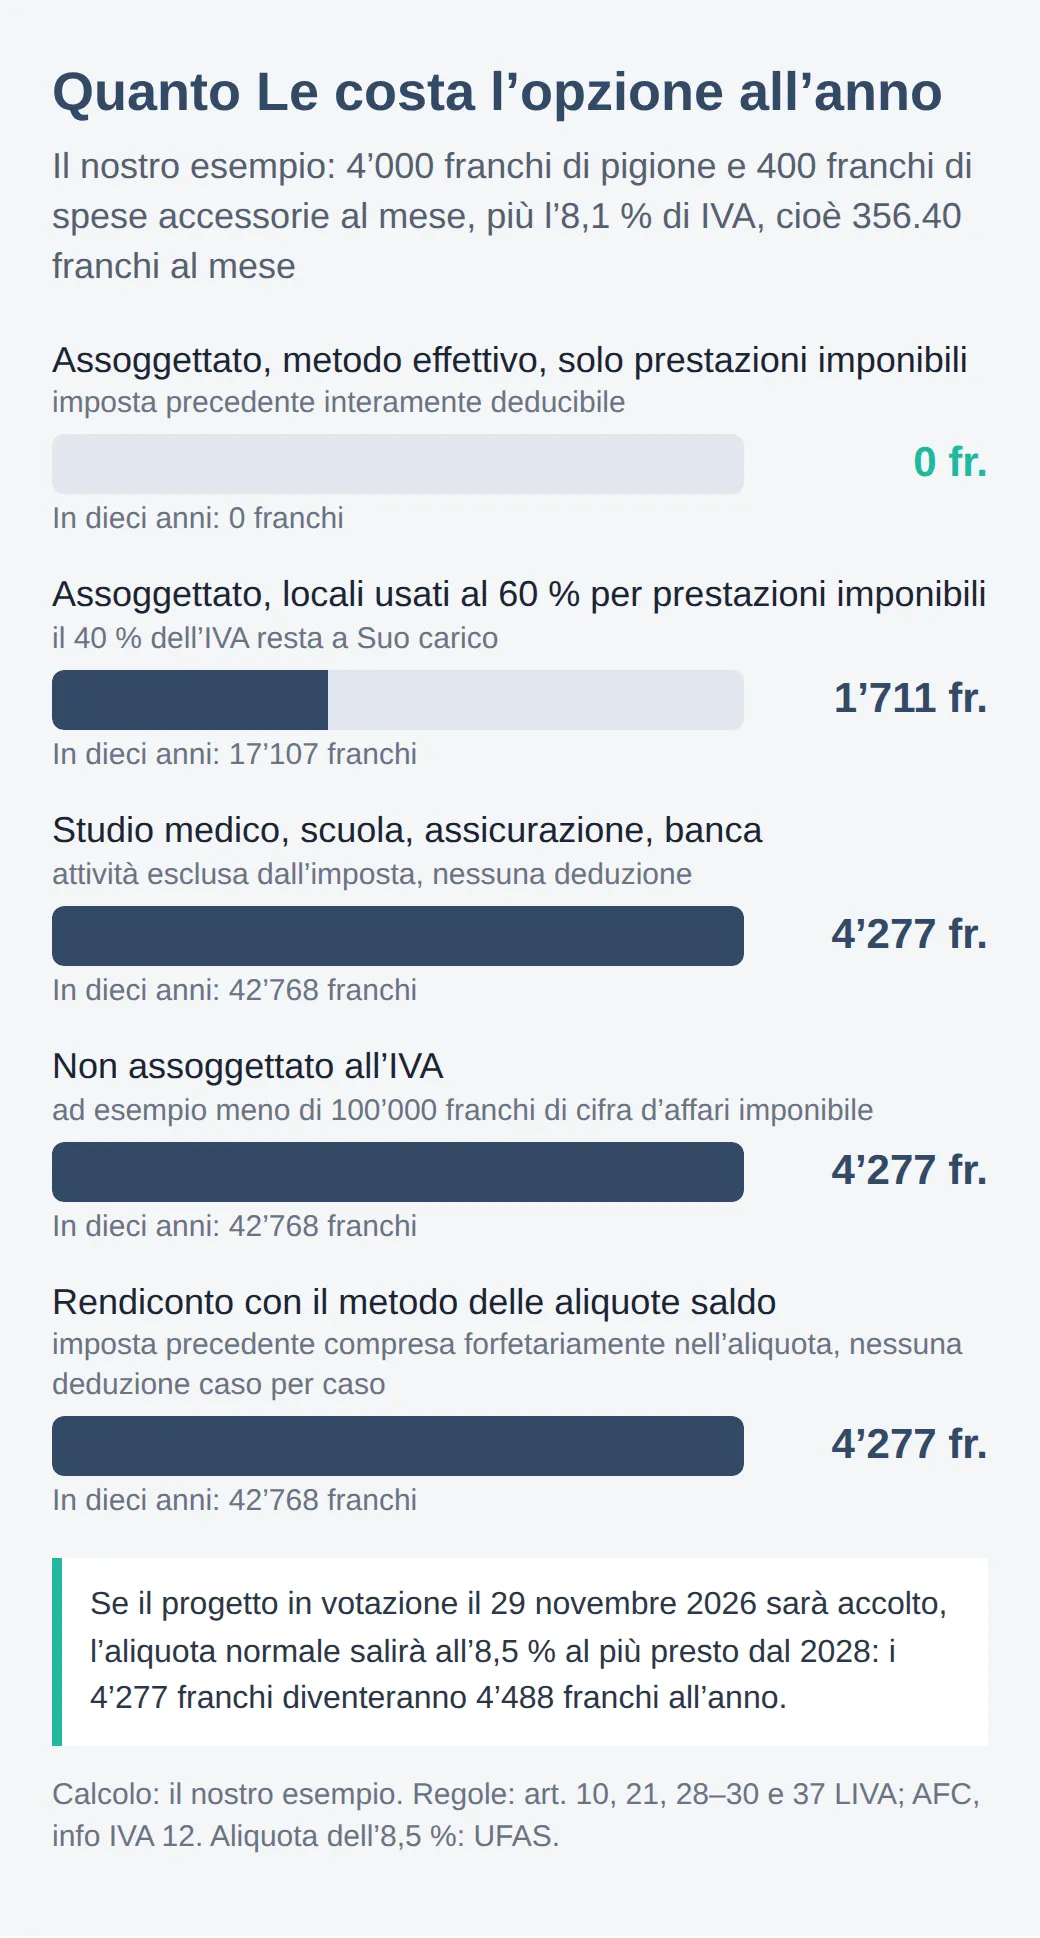
Il calcolo è semplice, e va fatto prima della firma. Chiarisca con il Suo fiduciario in quale gruppo rientra, prima di parlare di prezzo. Perché la convenienza dell’opzione per Lei dipende anche da ciò che ne ricava il locatore.
Perché i locatori optano
Il locatore opta perché così può dedurre a sua volta l’imposta precedente. Senza opzione, l’IVA su costruzione, ristrutturazione, manutenzione e spese accessorie è per lui un costo (art. 29 LIVA). Con l’opzione deduce questa imposta precedente: per intero per i lavori di pittura nei Suoi locali, secondo una chiave di riparto per tetto e facciata, per esempio in base alla superficie locabile (info IVA 17, cifra 6.4). In cifre, un risanamento da due milioni di franchi più IVA contiene 162’000 franchi di imposta precedente.
Il rovescio della medaglia, per il locatore, è un vincolo di lunga durata. Se a un locatario con opzione ne subentra uno senza, deve restituire una parte dell’imposta precedente dedotta in passato (consumo proprio, art. 31 LIVA). Nel caso inverso può dedurla a posteriori (sgravio fiscale successivo, art. 32 LIVA). Per gli immobili l’importo da correggere si riduce solo di un ventesimo all’anno, e la documentazione va conservata per 26 anni (cifra 3.2). Un cambio di locatario può quindi costargli denaro anche molti anni dopo la costruzione.
Questo spiega due cose che troverà nei contratti. I locatori vogliono tenersi il più a lungo possibile i locatari con opzione, e alcuni si riservano perciò nel contratto il diritto di rifiutare un subentrante non assoggettato. E dall’opzione traggono un vantaggio reale, che possono condividere con Lei. Da questo dipende se per Lei l’opzione è un buon affare.
Vantaggi e svantaggi per Lei come locatario
Per un locatario con piena deduzione dell’imposta precedente l’opzione è neutra, e può persino fargli risparmiare. Con l’opzione il locatore alleggerisce i propri costi. Per questo l’associazione svizzero-tedesca degli inquilini commerciali, il Verband der Geschäftsmieter (in tedesco), consigliava già nel 2018 di chiedere una parte di questo vantaggio, cioè una pigione netta più bassa. Inoltre, con l’opzione anche i conteggi del riscaldamento e delle spese accessorie riportano l’IVA, e anche quella Lei la deduce. Senza opzione, l’imposta contenuta nelle spese accessorie resta invisibile, ma a Suo carico.
Per tutti gli altri prevalgono gli svantaggi, e alcuni emergono solo anni dopo:
- L’opzione agisce come un aumento dell’8,1 % su pigione e spese accessorie.
- Un contratto con opzione è più difficile da cedere. Per un successore senza deduzione dell’imposta precedente costa l’IVA in più, il che può complicare la cessione del locale con l’arredamento.
- Una clausola che permette al locatore di rifiutare subentranti non assoggettati restringe la Sua via d’uscita. Il Verband der Geschäftsmieter consiglia di stralciarla.
- Subaffittare diventa più complicato, perché per far quadrare i conti deve optare Lei stesso per la sublocazione.
Cos’altro dovrebbe regolare un contratto per locali commerciali lo trova nel nostro articolo sul contratto di locazione commerciale. Con un contratto con opzione conviene pensare all’uscita già al momento della firma. La questione si fa ancora più delicata quando l’IVA arriva solo a locazione in corso.
Il locatore può optare a locazione in corso?
Sul piano fiscale può farlo in qualsiasi momento, sul piano del diritto di locazione non senz’altro. Se il locatore vuole modificare unilateralmente il contratto a Suo svantaggio, valgono le stesse regole di un aumento della pigione (art. 269d cpv. 3 CO). Deve comunicare la modifica su un modulo approvato dal Cantone e motivarla, almeno dieci giorni prima dell’inizio del termine di disdetta, e al più presto per la prossima scadenza di disdetta. Senza modulo o senza motivazione l’aumento è nullo. Una lettera con scritto «dal mese prossimo più IVA 8,1 %», quindi, non basta.
Se riceve un modulo di questo tipo, può contestare la modifica come abusiva davanti all’autorità di conciliazione entro 30 giorni (art. 270b CO). Una sentenza che decida proprio questo caso non l’abbiamo trovata. Il Verband der Geschäftsmieter ha rilevato che gli inquilini possono opporsi con successo al trasferimento dell’IVA se il contratto non prevede l’opzione. Se nel contratto c’è una clausola di trasferimento, anche l’associazione chiede il modulo ufficiale, con l’aliquota o l’importo dell’imposta indicati separatamente. Chi non può dedurre l’IVA dovrebbe inoltre verificare se grazie all’opzione il locatore ha costi più bassi mentre la pigione netta resta uguale. È proprio lì che l’associazione vede un appiglio per la contestazione.
Diverso è il caso in cui cambia solo l’aliquota. Quando a inizio 2024 l’aliquota normale è passata dal 7,7 all’8,1 %, lo studio legale Grell (in tedesco) ha sostenuto che non serviva il modulo, perché l’aliquota vale per legge e non è il locatore a modificarla. Un’opzione introdotta a posteriori, invece, secondo lo studio richiede il modulo. Anche su questo non esiste una sentenza. La soluzione più sicura è che il Suo contratto regoli la questione fin dall’inizio.
Cosa deve contenere la clausola del contratto
L’AFC raccomanda di redigere i contratti con opzione in modo che valgano essi stessi come fattura. Così può dedurre l’imposta precedente sui pagamenti mensili direttamente in base al contratto, senza che il locatore Le mandi una fattura ogni mese.
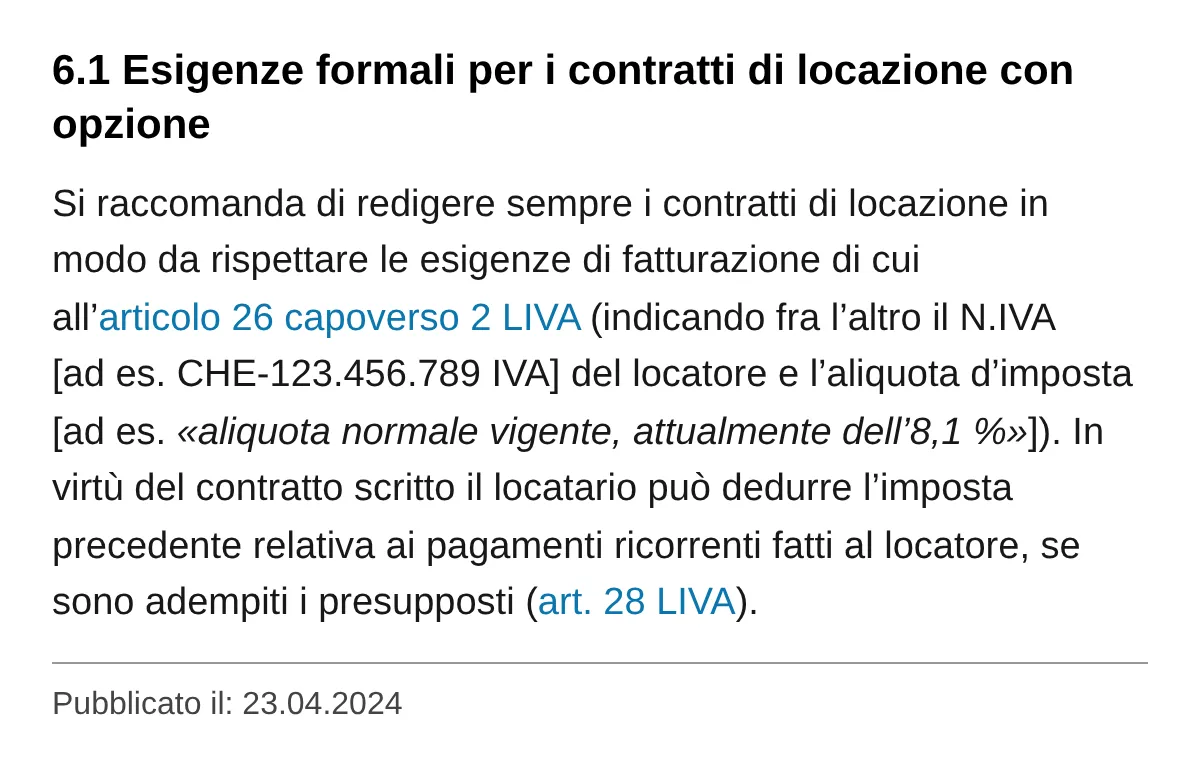
In concreto l’art. 26 LIVA richiede tra l’altro il nome e il luogo delle due parti, il numero IVA del locatore, il genere della prestazione, la controprestazione e l’aliquota d’imposta. La formula «aliquota normale vigente» ha un vantaggio: se l’aliquota cambia, nessuno deve adeguare il contratto. Una clausola che copra questo punto e gli interessi del locatario potrebbe essere formulata così:
Il locatore (N. IVA CHE-…) opta per l’imposizione del presente rapporto di locazione. Sulla pigione netta e sulle spese accessorie è dovuta in aggiunta l’IVA all’aliquota normale vigente, attualmente dell’8,1 %. La pigione netta di CHF … tiene conto della deduzione dell’imposta precedente da parte del locatore. Se l’opzione cessa, la pigione netta resta invariata. Un subentrante o un sublocatario non può essere rifiutato per il solo fatto di non essere assoggettato all’IVA. Il conteggio delle spese accessorie indica l’IVA separatamente.
Prima di firmare, verifichi il numero nel registro IDI dell’Ufficio federale di statistica, dove figura lo stato nel registro IVA. Chi non è iscritto non può menzionare l’imposta nelle fatture, e chi indica un’imposta senza esservi autorizzato la deve di principio comunque (art. 27 LIVA). In questo caso chieda un contratto corretto. Faccia attenzione anche alle clausole che Le addossano le conseguenze fiscali del locatore, per esempio la sua correzione dell’imposta precedente se Lei trasloca o cambia l’uso dei locali. Questo rischio spetta al locatore, non a Lei. La clausola da sola però non basta, perché l’IVA tocca più della sola pigione.
Spese accessorie, posteggio e lavori di allestimento
Per l’AFC pigione e spese accessorie formano un’unità. Se la pigione è con opzione, lo sono anche le spese accessorie, tutte all’aliquota normale, anche se alcune voci come l’acqua, prese da sole, sarebbero tassate di meno (cifra 3.1). Se la pigione è senza opzione, anche i conteggi delle spese accessorie non riportano IVA. Diverso è il caso dell’elettricità o dell’acqua che un terzo Le fattura direttamente: è una fornitura a sé, imponibile, e se è assoggettato ne deduce l’IVA.
Un posteggio affittato separatamente la legge lo tratta diversamente dai locali. La sua locazione è di principio imponibile, senza bisogno di opzione (art. 21 cpv. 2 n. 21 lett. c LIVA). Resta esclusa dall’imposta solo come prestazione accessoria a una locazione senza opzione, e solo se sono soddisfatte insieme diverse condizioni, tra cui: le stesse parti contrattuali, il posteggio è a Sua disposizione per tutta la durata della locazione, si trova nello stesso complesso immobiliare o nelle immediate vicinanze ed è marginale rispetto alla locazione (cifra 7.4.2.2). Se prende in affitto il posteggio da una persona diversa da quella che Le affitta i locali, per esempio in un autosilo di terzi, è quindi imponibile anche con una pigione senza opzione. Se quel locatore è assoggettato, si aggiunge l’8,1 %.
Per i lavori di allestimento vale una regola che sorprende molti: se prende in locazione locali allo stato grezzo e la allestisce a Sue spese, come assoggettato deduce l’imposta precedente su questi lavori nella misura in cui usa i locali per prestazioni imponibili, indipendentemente dal fatto che il locatore abbia optato o no (cifra 6.10.1). L’AFC lo illustra con l’esempio fittizio della Rossi SA, che investe in uffici grezzi 200’000 franchi più 16’200 franchi di IVA e ne deduce 8’100, perché ha diritto alla deduzione solo per metà. Se più tardi vende i lavori a un subentrante, si tratta di una fornitura imponibile all’aliquota normale. Se invece è il locatore a eseguire i lavori su Sua richiesta e Lei li paga con un importo unico, deve imporli all’aliquota normale, anche se la pigione stessa è senza opzione (cifra 6.10.2). Se i lavori sono compresi nella pigione, ne condividono il trattamento fiscale. Che cosa succede ai Suoi lavori alla fine della locazione, però, lo decide il diritto di locazione.
Buona uscita e buona entrata
Un pagamento per lo scioglimento anticipato di un contratto di locazione è una prestazione imponibile, anche se la pigione non è mai stata con opzione (cifra 6.12). Se il locatore Le versa una «buona uscita» perché lasci i locali prima, come assoggettato la deve imporre all’aliquota normale. Lo stesso vale nel caso inverso, quando il Suo successore Le paga una «buona entrata» perché gli ceda il contratto.
L’AFC cita come esempio il negozio Maxim SA, in una zona molto frequentata, che riceve dal locatore 500’000 franchi per lo scioglimento anticipato. L’importo si intende IVA inclusa. In cifre, all’8,1 % circa 37’465 franchi vanno all’amministrazione fiscale. Se è assoggettato, tratti quindi sempre una buona uscita con l’aggiunta «più IVA».
Anche una riduzione della pigione ha una conseguenza fiscale. Se il locatore riduce la pigione a posteriori, per esempio per un difetto o per lavori di ristrutturazione, per lui si tratta di una diminuzione della controprestazione. Se con una pigione con opzione Lei ha dedotto l’imposta precedente sull’importo pieno, deve correggere la deduzione di conseguenza (cifra 6.11). La Sua contabilità dovrebbe quindi conoscere ogni nota di credito del locatore. Resta la domanda di quale aliquota mettere in conto per i prossimi anni.
Cosa cambierebbe un’aliquota dell’8,5 %
Il 29 novembre 2026 si vota su un aumento dell’IVA per finanziare la 13a mensilità AVS. Secondo l’Ufficio federale delle assicurazioni sociali, l’aliquota normale salirebbe dall’8,1 all’8,5 %, al più presto dall’inizio del 2028. Nel nostro esempio l’imposta passerebbe da 356.40 a 374 franchi al mese. Chi non può dedurla pagherebbe così 4’488 franchi all’anno invece di 4’276.80, cioè 211.20 franchi in più.
Se nel contratto c’è scritto «aliquota normale vigente», la nuova aliquota si applica automaticamente. Se invece c’è «8,1 %» come cifra fissa, prima di firmare la faccia sostituire con questa formula, così più tardi nessuno dovrà litigare sull’aliquota. Per un contratto che conclude ora per dieci anni, l’aliquota resta comunque una delle variabili minori. Pesa molto di più la domanda se ci sia o no l’opzione.
Prima di firmare
A ogni visita chieda se la pigione è offerta con o senza IVA, e se lo faccia confermare per iscritto. Se nell’annuncio c’è scritto «IVA esclusa» o «più IVA», l’opzione è già decisa. Restano da discutere la pigione netta, la clausola sul subentrante e le spese accessorie. Se confronta offerte, per esempio con la nostra panoramica sugli affitti degli uffici a Zurigo, metta sempre in conto l’IVA. Per una pigione legata alla cifra d’affari di un negozio, il contratto deve inoltre stabilire se la cifra d’affari si intende con o senza IVA; come funzionano queste pigioni lo spieghiamo nel nostro articolo su come affittare un negozio.
Uffici in cui si pongono queste domande li trova per esempio a Berna:
Per un’officina, un atelier o una superficie commerciale vale la pena dare un’occhiata a Lucerna:
E chi progetta uno studio di fisioterapia o uno studio medico dovrebbe mettere in conto l’IVA in ogni offerta, che sia a Zugo o altrove. Per Lei una superficie con opzione costa l’8,1 % in più a parità di pigione netta. È un argomento da portare in ogni trattativa.
Domande frequenti
Il locatore può applicare l’IVA se abito anche nel mio atelier?
Sì, purché Lei non usi i locali esclusivamente come abitazione. L’AFC valuta ogni contratto nel suo insieme: se abita in una parte e lavora nell’altra, l’opzione è possibile. Sulla parte in cui abita, però, non può dedurre l’imposta precedente.
Si può obbligare il locatore ad affittare senza IVA?
La legge non Le dà alcun diritto di pretenderlo. Il locatore decide per ogni singolo contratto se affittare con o senza IVA. Se ne può comunque discutere, ma prima della firma. Se non può dedurre l’imposta precedente, ha buoni motivi per chiederlo.
Cosa fare se il locatore chiede l’IVA ma non è iscritto nel registro IVA?
Chi non è iscritto nel registro dei contribuenti non può menzionare l’IVA nelle fatture. Verifichi lo stato nel registro IDI dell’Ufficio federale di statistica. Se l’iscrizione manca, chieda un contratto o una fattura corretti, senza IVA, prima di continuare a pagare.
Si può subaffittare un locale commerciale con IVA?
Sì, se Lei stesso è assoggettato all’IVA. Ogni locatario e ogni sublocatario può allora optare per la propria sublocazione, indipendentemente da ciò che fa il proprietario. Se il Suo contratto è con opzione e Lei subaffitta una parte senza IVA, deve correggere la deduzione dell’imposta precedente per quella parte.
Altri articoli del blog
Tutti gli articoli
Studio medico in affitto: permessi, zona, accesso, contratto
Cosa serve a uno studio medico, di terapia o di consulenza: autorizzazione e indirizzo, zona, accesso senza gradini, isolamento acustico, raggi X, contratto.
Affitto uffici al m² in Svizzera 2026: 10 città a confronto
Quanto costa un ufficio al m² all’anno: Ginevra 495 franchi, Berna 240, Bienne 180. Affitti offerti, sfitti e 150 m² al mese in dieci città svizzere.
Tasso di riferimento 2026: ridurre l’affitto commerciale
Il tasso di riferimento dell’1,25 % vale per i locali commerciali, non per pigioni indicizzate, scalari o a fatturato. Riduzione: quando e con che preavviso.