Mehrwertsteuer auf die Geschäftsmiete: die Option 2026
Auf einen Blick
Die Miete von Geschäftsräumen ist in der Schweiz von der Mehrwertsteuer ausgenommen. Ist die Vermieterin selbst mehrwertsteuerpflichtig, kann sie aber für jeden Vertrag freiwillig optieren, solange Sie die Räume nicht nur zum Wohnen nutzen. Dann zahlen Sie 8,1 Prozent auf Miete und Nebenkosten. Wer mehrwertsteuerpflichtig ist und steuerbare Umsätze macht, holt das als Vorsteuer zurück. Für alle anderen ist die Option eine Mietzinserhöhung.
In Franken: Bei 4’000 Franken Miete und 400 Franken Nebenkosten im Monat sind das 356.40 Franken Steuer pro Monat oder 4’276.80 Franken im Jahr. Für eine Treuhänderin, die effektiv abrechnet und nur steuerbare Umsätze macht, kostet das unter dem Strich nichts. Für eine Physiotherapiepraxis, deren Behandlungen von der Steuer ausgenommen sind, sind es beim heutigen Satz über zehn Jahre 42’768 Franken. Wir gehen die Option aus Sicht der Mieterin durch, mit den Regeln der Eidgenössischen Steuerverwaltung (ESTV), den Fristen aus dem Mietrecht und einer Klausel, die Sie in Ihren Vertrag übernehmen können.
Was ist die Mehrwertsteuer-Option?
Die Option ist das Recht der Vermieterin, eine Leistung freiwillig zu versteuern, die das Gesetz eigentlich von der Steuer ausnimmt. Die Vermietung von Grundstücken und Teilen davon ist ausgenommen (Art. 21 Abs. 2 Ziff. 21 MWSTG). Eine steuerpflichtige Vermieterin kann diese Leistung aber versteuern, entweder indem sie die Steuer offen ausweist oder indem sie den Umsatz in ihrer Abrechnung deklariert (Art. 22 MWSTG). Ausgeschlossen ist die Option nur, wenn Sie die Räume ausschliesslich zum Wohnen nutzen oder nutzen wollen.
Wie die ESTV das anwendet, steht in ihrer MWST-Branchen-Info 17 zu Liegenschaften. Drei Punkte daraus sind für Mieter entscheidend. Erstens spielt es keine Rolle, ob Sie selbst steuerpflichtig sind: Die Vermieterin darf auch an einen Kleinbetrieb ohne Mehrwertsteuernummer optiert vermieten. Zweitens entscheidet sie für jeden Vertrag einzeln. Im selben Haus kann Ihr Nachbar ohne Steuer mieten und Sie mit. Drittens wird «ausschliesslich zum Wohnen» pro Vertrag geprüft. Mietet jemand mit einem Vertrag drei Stockwerke, zwei davon zum Wohnen und eines halb als Büro, ist die Option möglich. Auf dem Wohnanteil gibt es dann aber keinen Vorsteuerabzug.
Optieren kann nur, wer vermietet: die Eigentümerin, die Vermieterin oder eine Untervermieterin. Eine Vermieterin, die selbst mit Saldosteuersätzen abrechnet, kann für die Miete nicht optieren (MWST-Info 12, Ziff. 12.1). Ausgeübt wird die Option schon durch den offenen Ausweis im Vertrag. Ein Mietvertrag kann nach der ESTV als Rechnung gelten, und ein Satz wie «zuzüglich 8,1 % MWST» genügt. So fliesst das Geld danach jeden Monat:
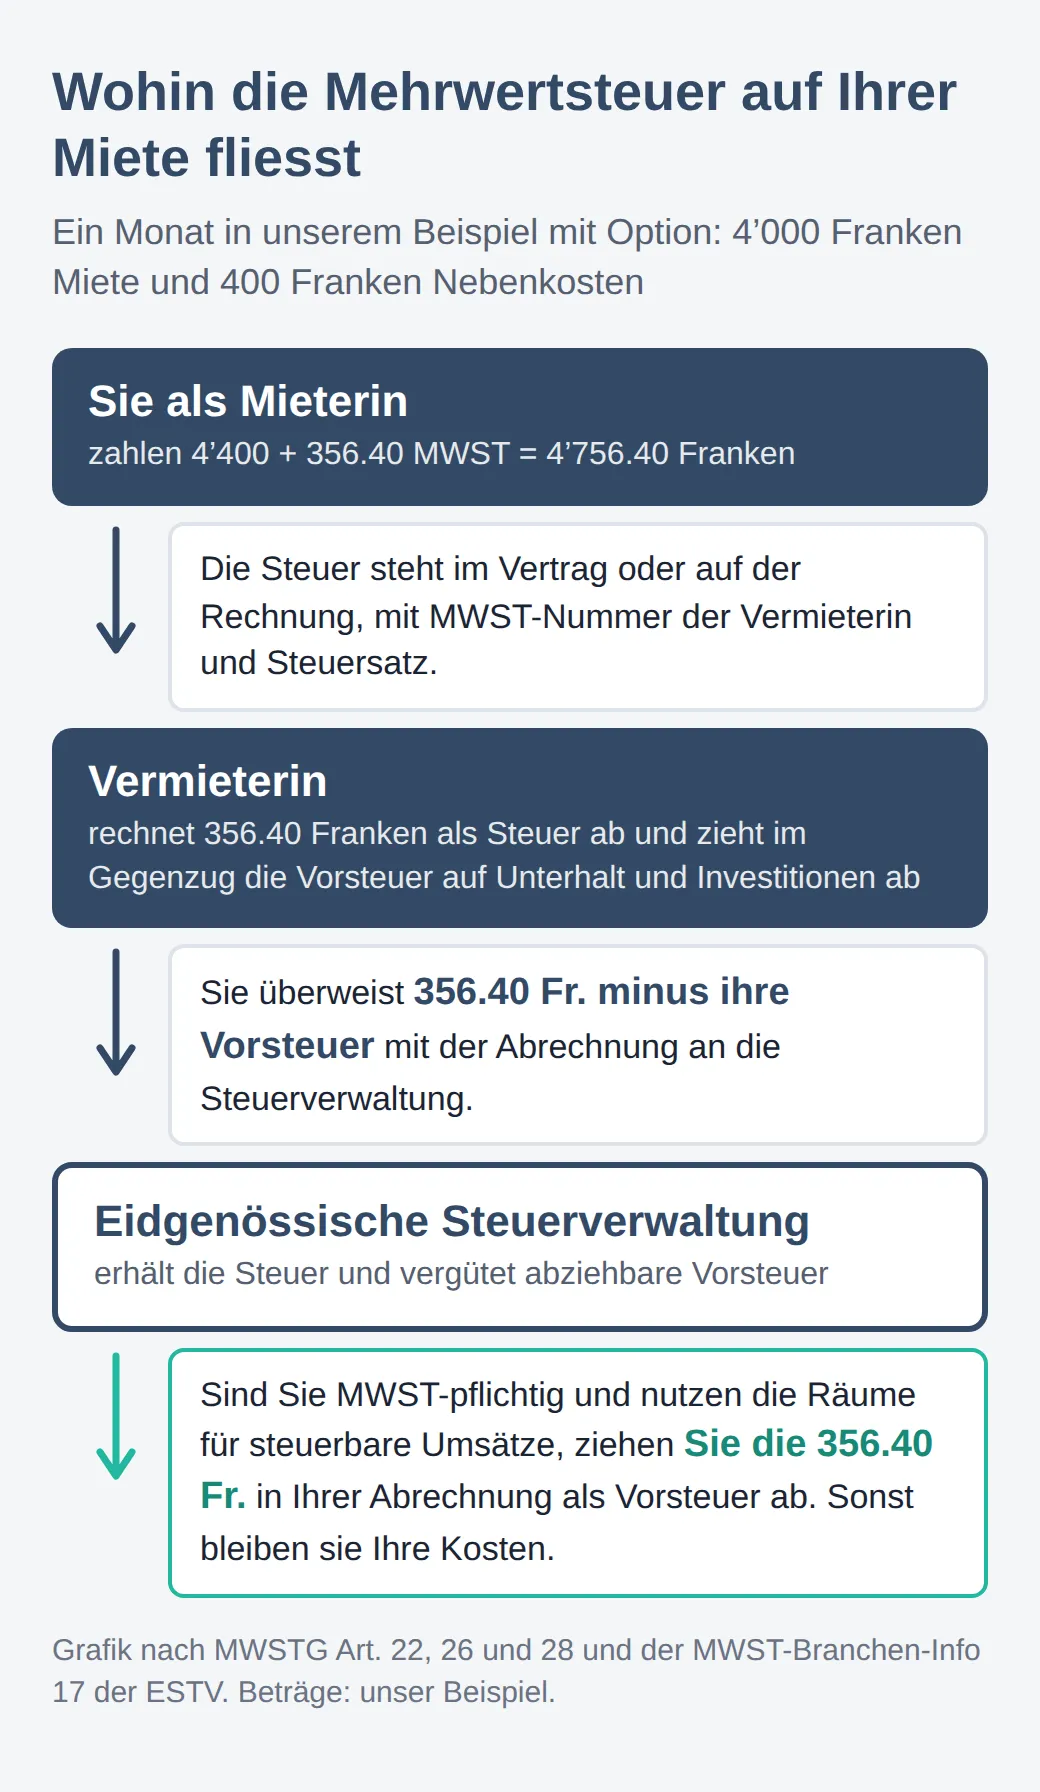
Ob die 356.40 Franken am Ende bei Ihnen hängen bleiben, hängt also nicht von der Vermieterin ab, sondern von Ihrer eigenen Lage bei der Mehrwertsteuer.
Wer holt die Steuer zurück, wer trägt sie?
Zurückholen kann die Steuer nur, wer selbst steuerpflichtig ist, effektiv abrechnet und die Räume für steuerbare Umsätze nutzt (Art. 28 MWSTG). Ein Architekturbüro, ein Onlinehändler oder eine Werkstatt zieht die Steuer auf der Miete in der nächsten Abrechnung als Vorsteuer ab. Dann kostet die Option nur Liquidität: Sie zahlen die Steuer jeden Monat und bekommen sie in der Regel mit der Quartalsabrechnung zurück (Art. 35 MWSTG).
Für alle anderen ist die Steuer ein Kostenpunkt wie die Miete selbst. Das betrifft vier Gruppen:
- Ausgenommene Tätigkeiten: Arzt- und Physiotherapiepraxen, Schulen und Kursanbieter, Versicherungen, Banken und Kreditvermittler erbringen Leistungen, die von der Steuer ausgenommen sind (Art. 21 Abs. 2 Ziff. 3, 11, 18 und 19 MWSTG). Für Räume, die diesen Leistungen dienen, gibt es keinen Vorsteuerabzug (Art. 29 MWSTG).
- Gemischte Nutzung: Wer beides macht, etwa eine Praxis mit Verkauf von Pflegeprodukten, kürzt den Abzug im Verhältnis der Nutzung (Art. 30 MWSTG).
- Nicht steuerpflichtig: Wer weniger als 100’000 Franken Umsatz aus steuerbaren Leistungen im Jahr macht, ist von der Steuerpflicht befreit (Art. 10 MWSTG) und kann nichts abziehen, ausser er verzichtet freiwillig auf die Befreiung.
- Saldosteuersatz: Betriebe mit bis zu 5’024’000 Franken steuerbarem Umsatz im Jahr dürfen mit einem Branchensatz abrechnen, wenn ihre Steuer damit höchstens 108’000 Franken beträgt (Art. 37 MWSTG). Dieser Satz berücksichtigt die Vorsteuer pauschal, die Ermittlung der einzelnen Vorsteuer entfällt (MWST-Info 12, Ziff. 1.2). Die Steuer auf Ihrer Miete holen Sie also nicht einzeln zurück.
Gerade die letzte Gruppe übersehen viele. Ein Coiffeursalon, der mit Saldosteuersatz abrechnet, ist zwar im Register eingetragen und stellt Rechnungen mit Mehrwertsteuer, trägt die Steuer auf der Miete aber trotzdem selbst. Was das über die Jahre ausmacht, zeigt unser Beispiel:
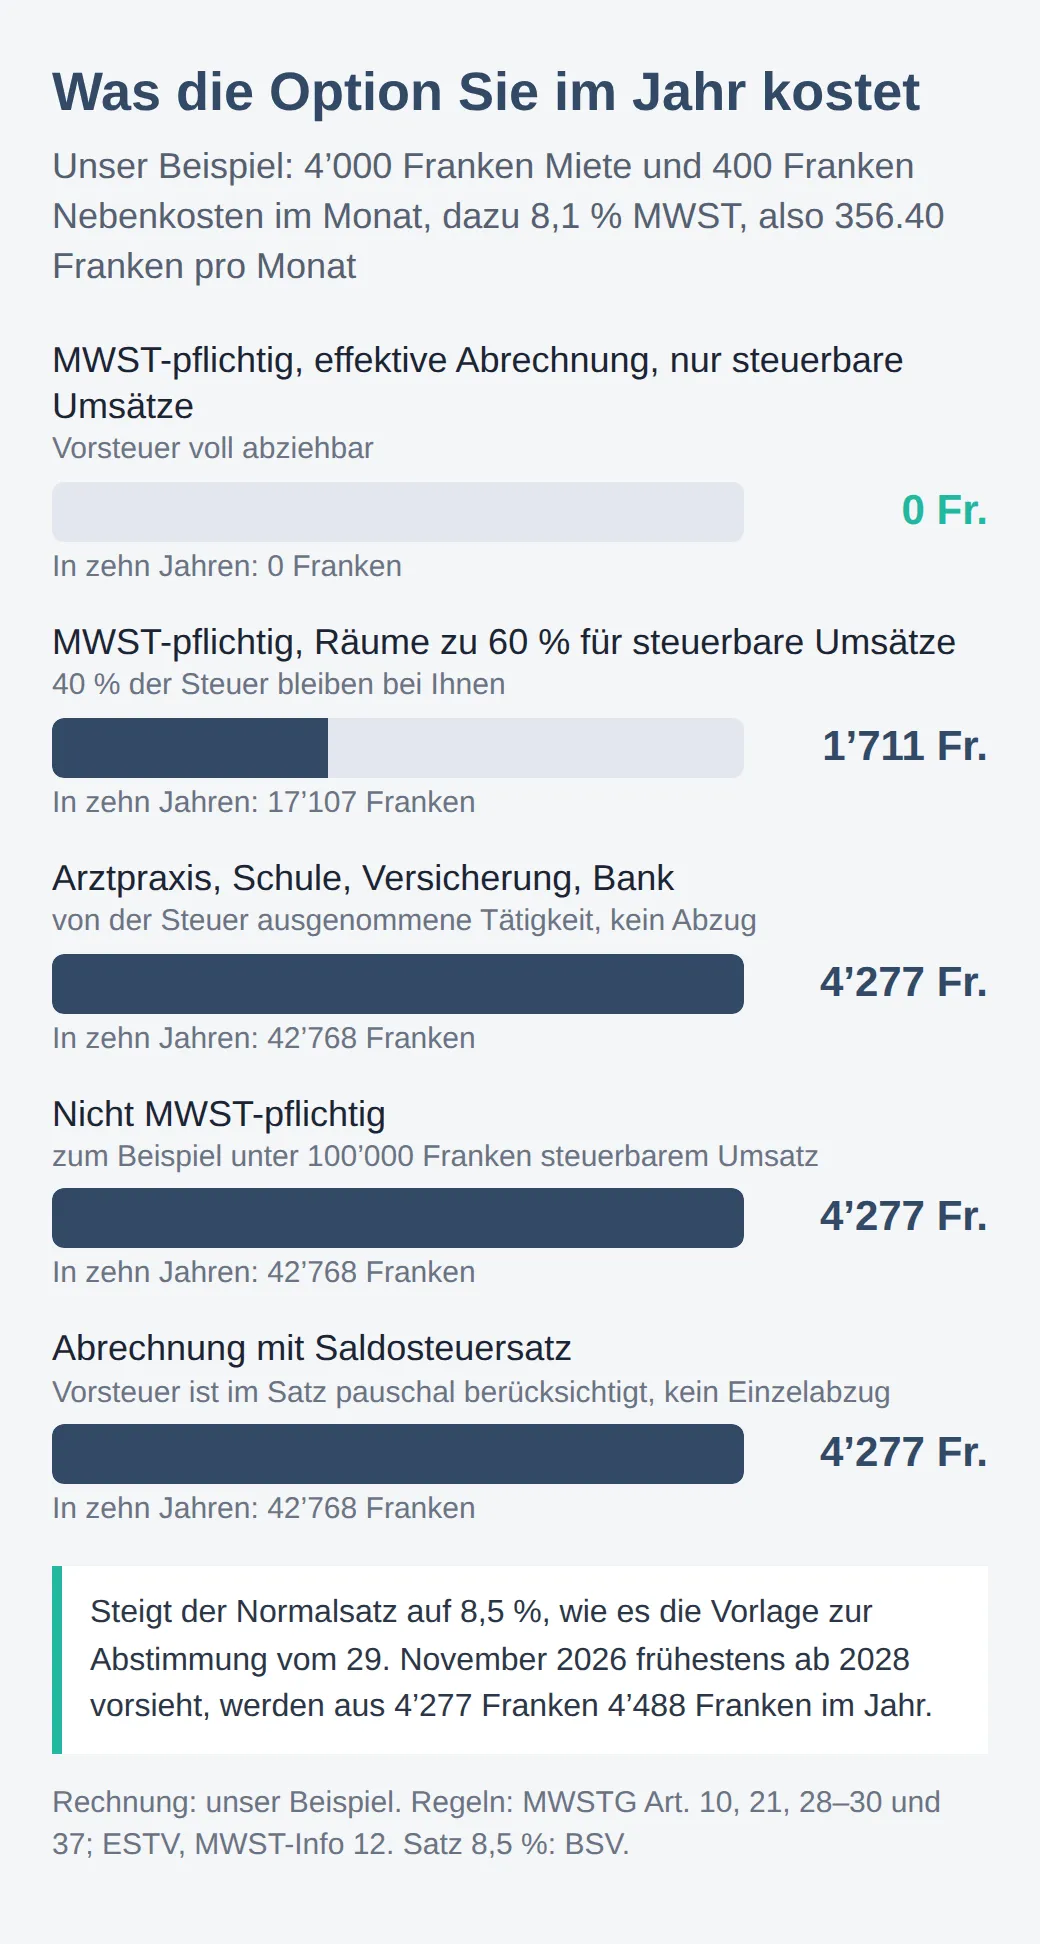
Die Rechnung ist einfach, und sie gehört vor die Unterschrift. Klären Sie mit Ihrer Treuhänderin, in welche Gruppe Sie fallen, bevor Sie über den Preis reden. Denn ob die Option für Sie günstig ist, hängt auch davon ab, was die Vermieterin dafür bekommt.
Warum Vermieterinnen optieren
Die Vermieterin optiert, weil sie dann selbst Vorsteuer abziehen darf. Ohne Option ist die Steuer auf Bau, Umbau, Unterhalt und Nebenkosten für sie ein Kostenpunkt (Art. 29 MWSTG). Mit Option zieht sie diese Vorsteuer ab, für Malerarbeiten in Ihren Räumen voll, für Dach und Fassade nach einem Schlüssel, etwa der vermietbaren Fläche (MWST-Branchen-Info 17, Ziff. 6.4). Rechnerisch steckt in einer Sanierung für zwei Millionen Franken plus Steuer eine Vorsteuer von 162’000 Franken.
Die Kehrseite für die Vermieterin ist eine lange Bindung. Folgt auf einen optierten Mieter einer ohne Option, muss sie einen Teil der früher abgezogenen Vorsteuer zurückzahlen (Eigenverbrauch, Art. 31 MWSTG). Im umgekehrten Fall kann sie nachträglich abziehen (Einlageentsteuerung, Art. 32 MWSTG). Bei Gebäuden sinkt der korrigierte Betrag nur um einen Zwanzigstel pro Jahr, und die Unterlagen dazu muss sie 26 Jahre aufbewahren (Ziff. 3.2). Ein Mieterwechsel kann sie also noch viele Jahre nach dem Bau Geld kosten.
Das erklärt zwei Dinge, die Sie in Verträgen finden. Vermieterinnen wollen optierte Mieter möglichst lange behalten und manche behalten sich deshalb im Vertrag vor, einen Nachmieter abzulehnen, der nicht steuerpflichtig ist. Und sie haben einen echten Vorteil aus der Option, den sie mit Ihnen teilen können. Davon hängt ab, ob die Option für Sie ein gutes Geschäft ist.
Vor- und Nachteile für Sie als Mieterin
Für eine Mieterin mit vollem Vorsteuerabzug ist die Option neutral, und sie kann sogar Geld sparen. Die Vermieterin entlastet mit der Option ihre eigenen Kosten. Der Verband der Geschäftsmieter riet deshalb schon 2018, eine Beteiligung an diesem Vorteil zu verlangen, also eine tiefere Nettomiete. Dazu kommt: Mit Option tragen auch Heizungs- und Nebenkostenabrechnungen die Steuer, und die ziehen Sie ebenfalls ab. Ohne Option bleibt die Steuer, die in den Nebenkosten steckt, unsichtbar bei Ihnen hängen.
Für alle anderen überwiegen die Nachteile, und manche zeigen sich erst Jahre später:
- Die Option wirkt wie eine Mietzinserhöhung um 8,1 Prozent auf Miete und Nebenkosten.
- Ein optierter Vertrag ist schwerer zu übertragen. Für eine Nachfolgerin ohne Vorsteuerabzug ist er um die Steuer teurer, was eine Übergabe samt Einrichtung erschweren kann.
- Eine Klausel, nach der die Vermieterin nicht steuerpflichtige Nachmieter ablehnen darf, engt Ihren Ausstieg ein. Der Verband der Geschäftsmieter rät, sie zu streichen.
- Untervermieten wird komplizierter, weil Sie für die Weitervermietung selbst optieren müssen, damit es für Sie aufgeht.
Was ein Geschäftsmietvertrag sonst regeln sollte, steht in unserem Beitrag zum Mietvertrag für Gewerberaum. Bei einem optierten Vertrag lohnt es sich, den späteren Ausstieg schon bei der Unterschrift mitzudenken. Noch heikler wird es, wenn die Steuer erst während der Miete kommt.
Darf die Vermieterin mitten in der Miete optieren?
Steuerlich darf sie das jederzeit, mietrechtlich nicht ohne Weiteres. Will eine Vermieterin den Vertrag einseitig zu Ihren Lasten ändern, gelten dieselben Regeln wie für eine Mietzinserhöhung (Art. 269d Abs. 3 OR). Sie muss die Änderung auf einem vom Kanton genehmigten Formular mitteilen und begründen, mindestens zehn Tage vor Beginn der Kündigungsfrist, und frühestens auf den nächstmöglichen Kündigungstermin. Ohne Formular oder ohne Begründung ist die Erhöhung nichtig. Ein Brief mit «ab nächstem Monat zuzüglich 8,1 % MWST» genügt also nicht.
Bekommen Sie ein solches Formular, können Sie die Änderung innert 30 Tagen bei der Schlichtungsbehörde als missbräuchlich anfechten (Art. 270b OR). Ein Gerichtsurteil, das genau diesen Fall entscheidet, haben wir nicht gefunden. Der Verband der Geschäftsmieter hielt fest, dass Mieter die Überwälzung erfolgreich abwehren können, wenn der Vertrag keine Option vorsieht. Steht eine Überwälzungsklausel im Vertrag, verlangt auch er das amtliche Formular, mit dem Steuersatz oder dem Steuerbetrag separat genannt. Wer die Steuer nicht abziehen kann, sollte zudem prüfen, ob die Vermieterin dank der Option tiefere Kosten hat, während die Nettomiete gleich bleibt. Genau dann sieht der Verband einen Ansatz für die Anfechtung.
Anders ist es, wenn nur der Satz ändert. Als der Normalsatz Anfang 2024 von 7,7 auf 8,1 Prozent stieg, vertrat die Anwaltskanzlei Grell die Ansicht, dass dafür kein Formular nötig sei, weil der Satz von Gesetzes wegen gilt und nicht die Vermieterin ihn ändert. Eine nachträgliche Option dagegen braucht nach ihr das Formular. Auch dazu gibt es kein Urteil. Am sichersten ist, wenn Ihr Vertrag die Frage von Anfang an regelt.
Was in die Vertragsklausel gehört
Die ESTV empfiehlt, optierte Mietverträge so zu schreiben, dass sie selbst als Rechnung gelten. Dann können Sie die Vorsteuer auf den monatlichen Zahlungen direkt gestützt auf den Vertrag abziehen, ohne dass die Vermieterin jeden Monat eine Rechnung schickt.
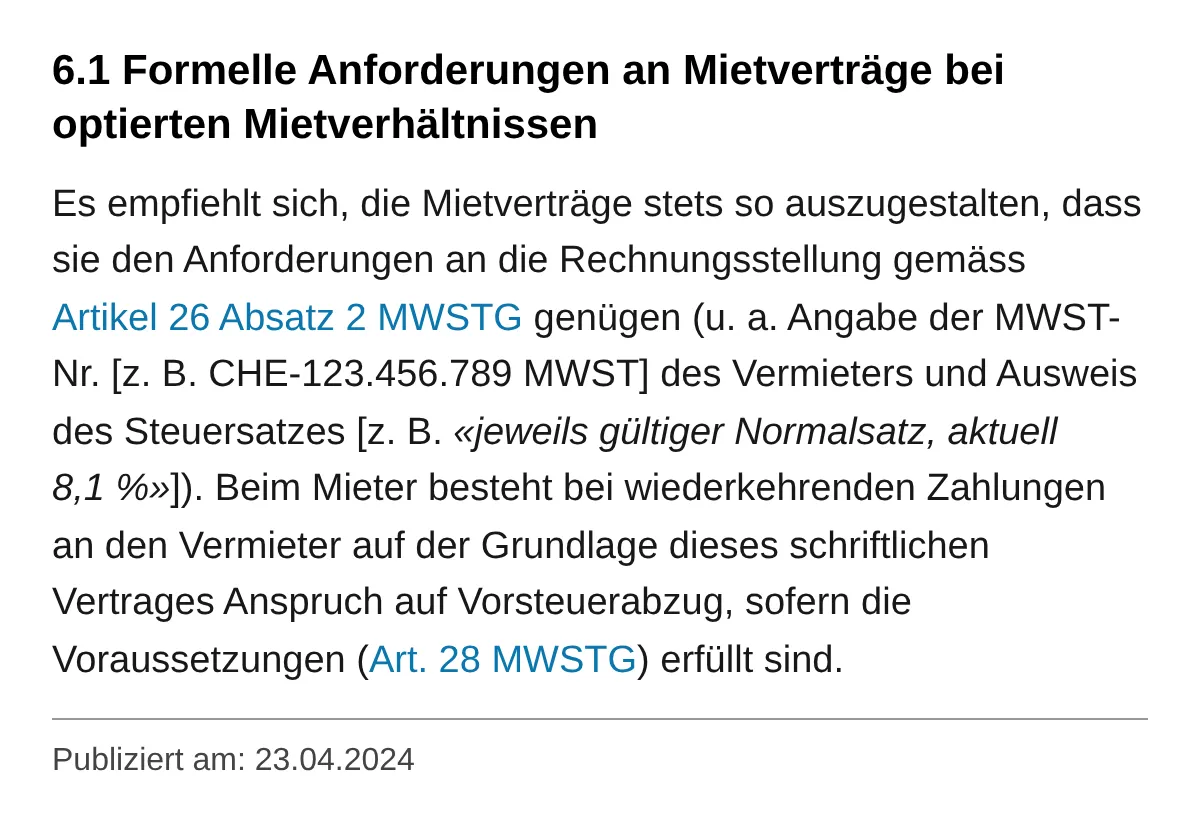
Konkret verlangt Art. 26 MWSTG unter anderem Name und Ort beider Parteien, die Mehrwertsteuernummer der Vermieterin, die Art der Leistung, das Entgelt und den Steuersatz. Die Formel «jeweils gültiger Normalsatz» hat einen Vorteil: Ändert der Satz, muss niemand den Vertrag anpassen. Eine Klausel, die das und die Interessen der Mieterin abdeckt, könnte so lauten:
Die Vermieterin (MWST-Nr. CHE-…) optiert für die Versteuerung dieses Mietverhältnisses. Auf Nettomietzins und Nebenkosten wird die Mehrwertsteuer zum jeweils gültigen Normalsatz, aktuell 8,1 %, zusätzlich geschuldet. Der Nettomietzins von CHF … berücksichtigt den Vorsteuerabzug der Vermieterin. Endet die Option, bleibt der Nettomietzins unverändert. Eine Nachmieterin oder Untermieterin darf nicht deshalb abgelehnt werden, weil sie nicht mehrwertsteuerpflichtig ist. Die Nebenkostenabrechnung weist die Mehrwertsteuer separat aus.
Prüfen Sie die Nummer vor der Unterschrift im UID-Register des Bundesamts für Statistik, wo der Status im Mehrwertsteuerregister steht. Wer nicht eingetragen ist, darf in Rechnungen nicht auf die Steuer hinweisen, und wer eine Steuer ausweist, ohne dazu berechtigt zu sein, schuldet sie grundsätzlich trotzdem (Art. 27 MWSTG). Verlangen Sie in diesem Fall einen korrigierten Vertrag. Achten Sie auch auf Klauseln, die Ihnen die Steuerfolgen der Vermieterin aufbürden, etwa ihre Vorsteuerkorrektur, wenn Sie ausziehen oder die Nutzung ändern. Das ist ihr Risiko, nicht Ihres. Mit der Klausel allein ist es aber nicht getan, denn die Steuer betrifft mehr als die Miete.
Nebenkosten, Parkplatz und Ausbau
Für die ESTV sind Miete und Nebenkosten eine Einheit. Ist die Miete optiert, sind es auch die Nebenkosten, alle zum Normalsatz, selbst wenn einzelne Posten wie Wasser für sich allein tiefer besteuert würden (Ziff. 3.1). Ist die Miete nicht optiert, tragen auch die Nebenkostenabrechnungen keine Steuer. Anders ist es bei Strom oder Wasser, die ein Dritter direkt mit Ihnen abrechnet: Das ist eine eigene, steuerbare Lieferung, deren Steuer Sie als Steuerpflichtige abziehen.
Einen Parkplatz, den Sie getrennt mieten, behandelt das Gesetz anders als die Räume. Seine Vermietung ist grundsätzlich steuerbar, ganz ohne Option (Art. 21 Abs. 2 Ziff. 21 Bst. c MWSTG). Ausgenommen bleibt er nur als Nebenleistung zu einer nicht optierten Miete, und nur wenn mehrere Bedingungen zusammen erfüllt sind, unter anderem: dieselben Vertragsparteien, der Platz steht Ihnen während der ganzen Mietdauer zur Verfügung, er ist im selben Gebäudekomplex oder unmittelbar daneben, und er ist im Vergleich zur Miete nebensächlich (Ziff. 7.4.2.2). Mieten Sie den Platz von jemand anderem als die Räume, etwa in einem fremden Parkhaus, ist er also auch bei einer Miete ohne Option steuerbar. Ist die Vermieterin steuerpflichtig, kommen 8,1 Prozent dazu.
Beim Ausbau gilt eine Regel, die viele überrascht: Mieten Sie im Rohbau und bauen auf eigene Kosten aus, ziehen Sie als Steuerpflichtige die Vorsteuer auf diesem Ausbau ab, soweit Sie die Räume für steuerbare Umsätze nutzen, unabhängig davon, ob die Vermieterin optiert hat (Ziff. 6.10.1). Die ESTV rechnet das an der fiktiven Max AG vor, die 200’000 Franken plus 16’200 Franken Steuer in Büros im Rohbau steckt und davon 8’100 Franken abzieht, weil sie nur zur Hälfte zum Abzug berechtigt ist. Verkaufen Sie den Ausbau später an eine Nachmieterin, ist das eine steuerbare Lieferung zum Normalsatz. Lässt dagegen die Vermieterin auf Ihren Wunsch ausbauen und Sie zahlen dafür einmalig, muss sie das zum Normalsatz versteuern, auch wenn die Miete selbst nicht optiert ist (Ziff. 6.10.2). Steckt der Ausbau in der Miete, teilt er deren Behandlung. Wie es nach dem Mietende mit Ihrem Ausbau steht, entscheidet sich allerdings im Mietrecht.
Wenn beim Auszug Geld fliesst
Eine Zahlung dafür, dass ein Mietvertrag vorzeitig endet, ist eine steuerbare Leistung, und zwar auch dann, wenn die Miete nie optiert war (Ziff. 6.12). Zahlt Ihnen die Vermieterin eine Abfindung, damit Sie früher ausziehen, versteuern Sie diese als Steuerpflichtige zum Normalsatz. Zahlt umgekehrt Ihre Nachfolgerin Ihnen ein «Schlüsselgeld», damit Sie ihr den Vertrag übertragen, gilt dasselbe.
Die ESTV nennt als Beispiel ein Warenhaus an bester Passantenlage, das von der Vermieterin 500’000 Franken für die vorzeitige Auflösung erhält. Der Betrag gilt als inklusive Steuer. Rechnerisch gehen davon bei 8,1 Prozent rund 37’465 Franken an die Steuerverwaltung. Verhandeln Sie eine Abfindung deshalb immer mit dem Zusatz «zuzüglich MWST», wenn Sie steuerpflichtig sind.
Auch eine Mietzinsreduktion hat eine Steuerfolge. Senkt die Vermieterin die Miete nachträglich, etwa wegen eines Mangels oder eines Umbaus, ist das bei ihr eine Minderung des Entgelts. Haben Sie bei einer optierten Miete die Vorsteuer auf dem vollen Betrag abgezogen, korrigieren Sie den Abzug entsprechend (Ziff. 6.11). Ihre Buchhaltung sollte deshalb jede Gutschrift der Vermieterin kennen. Bleibt die Frage, mit welchem Satz Sie in den nächsten Jahren rechnen.
Was ein Satz von 8,5 Prozent ändern würde
Am 29. November 2026 wird über eine höhere Mehrwertsteuer zur Finanzierung der 13. AHV-Rente abgestimmt. Der Normalsatz würde laut Bundesamt für Sozialversicherungen von 8,1 auf 8,5 Prozent steigen, frühestens ab Anfang 2028. In unserem Beispiel stiege die Steuer von 356.40 auf 374 Franken im Monat. Wer nicht abziehen kann, zahlt damit 4’488 statt 4’276.80 Franken im Jahr, also 211.20 Franken mehr.
Steht im Vertrag «jeweils gültiger Normalsatz», gilt der neue Satz automatisch. Steht dort «8,1 %» als feste Zahl, lassen Sie die Zahl vor der Unterschrift durch diese Formel ersetzen, damit später niemand über den Satz streiten muss. Für einen Vertrag, den Sie jetzt für zehn Jahre abschliessen, ist der Satz ohnehin eine der kleineren Variablen. Viel mehr Gewicht hat die Frage, ob überhaupt optiert wird.
Vor der Unterschrift
Fragen Sie bei jeder Besichtigung, ob die Miete mit oder ohne Mehrwertsteuer angeboten wird, und lassen Sie es sich schriftlich geben. Steht im Inserat «zzgl. MWST», ist die Option bereits gesetzt. Dann geht es noch um die Nettomiete, die Nachmieterklausel und die Nebenkosten. Wer Angebote vergleicht, etwa mit unserem Überblick zu den Büromieten in Zürich, sollte die Steuer immer mitrechnen. Bei einer Umsatzmiete im Laden gehört zusätzlich in den Vertrag, ob der Umsatz mit oder ohne Steuer zählt; wie Umsatzmieten sonst funktionieren, steht in unserem Beitrag zum Ladenlokal.
Büroflächen, bei denen sich diese Fragen stellen, finden Sie zum Beispiel in Bern:
Für Werkstatt, Atelier oder Gewerbefläche lohnt sich ein Blick nach Luzern:
Und wer eine Physiotherapie oder eine Arztpraxis plant, sollte die Steuer in jedes Angebot einrechnen, ob in Zug oder anderswo. Für Sie kostet eine Fläche mit Option bei gleicher Nettomiete 8,1 Prozent mehr. Das ist ein Argument, das Sie in jede Verhandlung mitnehmen können.
Häufige Fragen
Darf die Vermieterin Mehrwertsteuer verlangen, wenn ich im Atelier auch wohne?
Ja, solange Sie die Räume nicht ausschliesslich zum Wohnen nutzen. Die ESTV prüft das für jeden Vertrag als Ganzes: Wohnen Sie in einem Teil und arbeiten im anderen, ist die Option möglich. Auf dem Teil, den Sie bewohnen, dürfen Sie aber keine Vorsteuer abziehen.
Kann ich verlangen, dass die Vermieterin nicht optiert?
Einen gesetzlichen Anspruch darauf haben Sie nicht. Die Vermieterin entscheidet für jedes einzelne Mietverhältnis selbst, ob sie mit oder ohne Steuer vermietet. Verhandeln lässt es sich trotzdem, und zwar vor der Unterschrift. Wer keine Vorsteuer abziehen kann, hat dafür gute Gründe.
Was tun, wenn die Vermieterin Mehrwertsteuer verlangt, aber nicht im Register steht?
Wer nicht im Register der Steuerpflichtigen eingetragen ist, darf in Rechnungen nicht auf die Steuer hinweisen. Prüfen Sie den Status im UID-Register des Bundesamts für Statistik. Fehlt der Eintrag, verlangen Sie einen korrigierten Vertrag oder eine korrigierte Rechnung ohne Steuer, bevor Sie weiter zahlen.
Darf ich selbst mit Mehrwertsteuer untervermieten?
Ja, wenn Sie selbst mehrwertsteuerpflichtig sind. Jede Mieterin und jeder Untermieter kann dann für die eigene Weitervermietung optieren, unabhängig davon, was die Eigentümerin tut. Ist Ihr eigener Vertrag optiert und vermieten Sie einen Teil ohne Steuer weiter, müssen Sie Ihren Vorsteuerabzug für diesen Teil korrigieren.
Mehr aus dem Blog
Alle Beiträge
Praxisraum mieten: Bewilligungen, Zone, Zugang, Vertrag
Was ein Praxisraum für Arzt-, Therapie- und Beratungspraxen braucht: Bewilligung und Adresse, Zone, stufenloser Zugang, Schallschutz, Röntgen, Vertrag.
Büromiete pro m² Schweiz 2026: zehn Städte im Vergleich
Was ein Büro pro m² und Jahr kostet: Genf 495 Franken, Bern 240, Biel 180. Angebotsmieten, Leerstand und 150 m² pro Monat in zehn Schweizer Städten.
Geschäftsmiete und Referenzzinssatz 2026: Senkung verlangen
Der Referenzzinssatz von 1,25 % gilt auch für Geschäftsräume, nicht für Index-, Staffel- und Umsatzmiete. Wann Sie die Senkung verlangen, welche Frist zählt.