TVA sur un loyer commercial: l’option du bailleur en 2026
En bref
En Suisse, la location de locaux commerciaux est exclue du champ de la TVA. Mais si le bailleur est lui-même assujetti, il peut opter volontairement pour l’imposition de chaque bail, tant que vous n’utilisez pas les locaux uniquement pour y habiter. Vous payez alors 8,1 % sur le loyer et les frais accessoires. Une entreprise assujettie qui réalise des prestations imposables récupère ce montant au titre de l’impôt préalable. Pour toutes les autres, l’option revient à une hausse de loyer.
En francs: pour un loyer de 4’000 francs et 400 francs de frais accessoires par mois, cela fait 356.40 francs de TVA par mois, soit 4’276.80 francs par an. Pour une fiduciaire qui établit ses décomptes selon la méthode effective et ne réalise que des prestations imposables, l’opération ne coûte rien au bout du compte. Pour un cabinet de physiothérapie, dont les traitements sont exclus du champ de l’impôt, cela représente 42’768 francs sur dix ans au taux actuel. Nous passons l’option en revue du point de vue du locataire, avec les règles de l’Administration fédérale des contributions (AFC), les délais du droit du bail et une clause que vous pouvez reprendre dans votre contrat.
Qu’est-ce que l’option pour l’imposition de la TVA?
L’option est le droit du bailleur d’imposer volontairement une prestation que la loi exclut en principe du champ de l’impôt. La location d’immeubles ou de parts d’immeubles en est exclue (art. 21, al. 2, ch. 21, LTVA). Un bailleur assujetti peut cependant soumettre cette prestation à l’impôt, soit en faisant apparaître la TVA, soit en déclarant le chiffre d’affaires dans son décompte (art. 22 LTVA). L’option n’est exclue que si vous affectez ou comptez affecter les locaux exclusivement à des fins d’habitation.
La manière dont l’AFC applique cette règle figure dans son Info TVA 17 concernant le secteur immobilier. Trois points y sont décisifs pour les locataires. Premièrement, peu importe que vous soyez vous-même assujetti: le bailleur peut aussi louer avec option à une petite entreprise sans numéro TVA. Deuxièmement, il décide pour chaque bail séparément. Dans le même immeuble, votre voisin peut louer sans TVA et vous avec. Troisièmement, l’usage «exclusivement à des fins d’habitation» s’examine contrat par contrat. Si une personne loue trois étages avec un seul bail, deux pour y habiter et un à moitié comme bureau, l’option est possible. Mais il n’y a alors pas de déduction de l’impôt préalable sur la part habitée.
Seul celui qui loue peut opter: le propriétaire, le bailleur ou un sous-bailleur. Un bailleur qui établit lui-même ses décomptes selon la méthode des taux de la dette fiscale nette ne peut pas opter pour la location (Info TVA 12, ch. 12.1). L’option s’exerce déjà par la mention de la TVA dans le bail. Selon l’AFC, un bail peut tenir lieu de facture, et une phrase comme «plus TVA 8,1 %» suffit. Voici comment l’argent circule ensuite chaque mois:
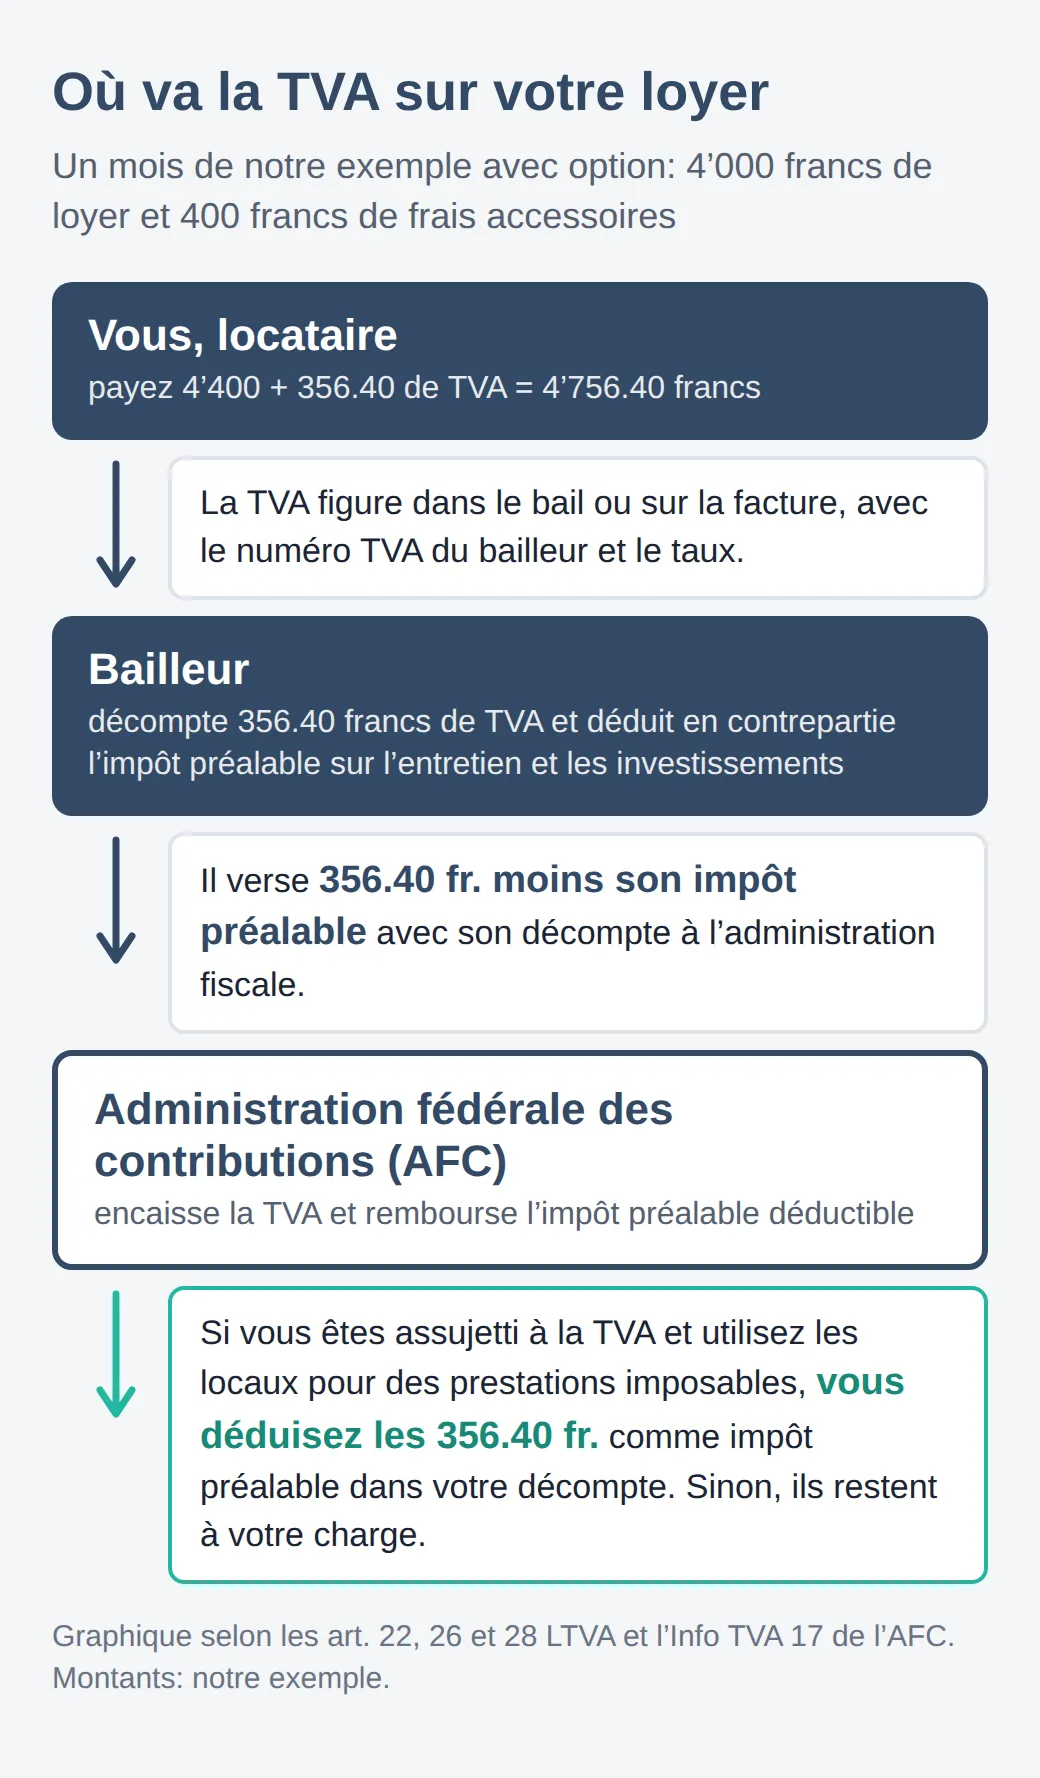
Que les 356.40 francs restent finalement à votre charge ne dépend donc pas du bailleur, mais de votre propre situation au regard de la TVA.
Qui récupère la TVA, qui la supporte?
Seul peut récupérer la TVA celui qui est lui-même assujetti, établit ses décomptes selon la méthode effective et utilise les locaux pour des prestations imposables (art. 28 LTVA). Un bureau d’architectes, un commerçant en ligne ou un atelier déduit la TVA sur le loyer comme impôt préalable dans son prochain décompte. L’option ne coûte alors que de la trésorerie: vous payez la TVA chaque mois et la récupérez en règle générale avec le décompte trimestriel (art. 35 LTVA).
Pour tous les autres, la TVA est une charge au même titre que le loyer. Quatre groupes sont concernés:
- Activités exclues du champ de l’impôt: cabinets médicaux et de physiothérapie, écoles et organisateurs de cours, assurances, banques et intermédiaires de crédit fournissent des prestations exclues du champ de l’impôt (art. 21, al. 2, ch. 3, 11, 18 et 19, LTVA). Pour les locaux qui servent à ces prestations, il n’y a pas de déduction de l’impôt préalable (art. 29 LTVA).
- Double affectation: qui fait les deux, par exemple un cabinet qui vend aussi des produits de soins, réduit sa déduction en proportion de l’utilisation (art. 30 LTVA).
- Non-assujettis: qui réalise moins de 100’000 francs de chiffre d’affaires par an provenant de prestations imposables est libéré de l’assujettissement (art. 10 LTVA) et ne peut rien déduire, sauf s’il renonce volontairement à cette libération.
- Taux de la dette fiscale nette: les entreprises dont le chiffre d’affaires imposable n’excède pas 5’024’000 francs par an peuvent établir leur décompte avec un taux propre à leur branche, si l’impôt ainsi calculé n’excède pas 108’000 francs (art. 37 LTVA). Ce taux tient compte forfaitairement de l’impôt préalable, qui n’a donc pas à être calculé poste par poste (Info TVA 12, ch. 1.2). Vous ne récupérez donc pas séparément la TVA sur votre loyer.
C’est justement ce dernier groupe que beaucoup oublient. Un salon de coiffure qui applique le taux de la dette fiscale nette est bien inscrit au registre et établit des factures avec TVA, mais il supporte malgré tout lui-même la TVA sur son loyer. Notre exemple montre ce que cela représente au fil des ans:
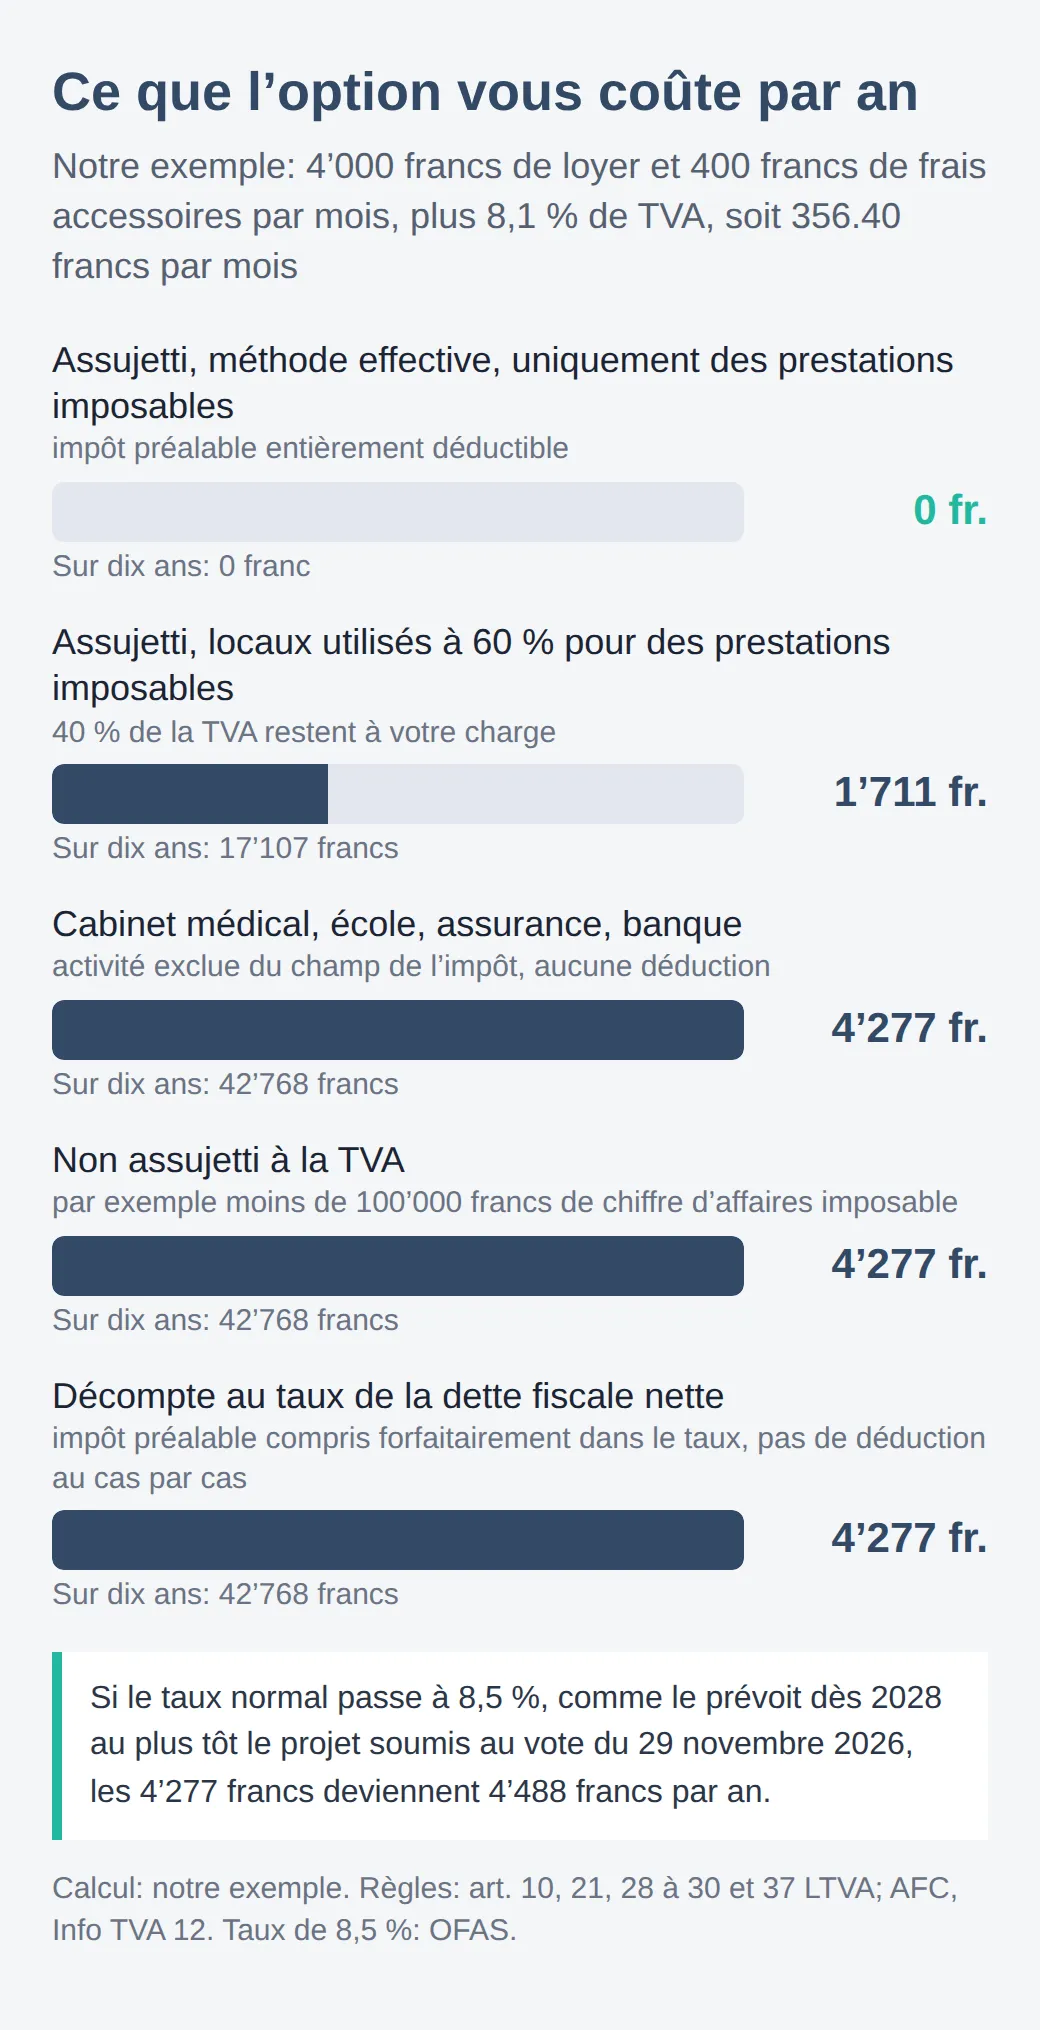
Le calcul est simple, et il se fait avant la signature. Vérifiez avec votre fiduciaire à quel groupe vous appartenez avant de discuter du prix. Car l’intérêt de l’option pour vous dépend aussi de ce qu’elle rapporte au bailleur.
Pourquoi les bailleurs optent
Le bailleur opte parce qu’il peut alors lui-même déduire l’impôt préalable. Sans option, la TVA sur la construction, la transformation, l’entretien et les frais accessoires reste une charge pour lui (art. 29 LTVA). Avec l’option, il déduit cet impôt préalable: entièrement pour des travaux de peinture dans vos locaux, selon une clé de répartition pour le toit et la façade, par exemple la surface locative (Info TVA 17, ch. 6.4). Concrètement, une rénovation de deux millions de francs hors TVA représente 162’000 francs d’impôt préalable.
Le revers pour le bailleur est un engagement de longue durée. Si un locataire sans option succède à un locataire avec option, le bailleur doit rembourser une partie de l’impôt préalable déduit auparavant (prestation à soi-même, art. 31 LTVA). Dans le cas inverse, il peut procéder à une déduction après coup (dégrèvement ultérieur de l’impôt préalable, art. 32 LTVA). Pour les bâtiments, le montant corrigé ne diminue que d’un vingtième par an, et il doit conserver les documents correspondants pendant 26 ans (ch. 3.2). Un changement de locataire peut donc encore lui coûter de l’argent de nombreuses années après la construction.
Cela explique deux choses que vous trouverez dans les baux. Les bailleurs veulent garder le plus longtemps possible les locataires soumis à l’option, et certains se réservent donc dans le contrat le droit de refuser un repreneur qui n’est pas assujetti. Et ils tirent un réel avantage de l’option, qu’ils peuvent partager avec vous. C’est ce partage qui décide si l’option est une bonne affaire pour vous.
Avantages et inconvénients pour vous, locataire
Pour un locataire qui peut déduire entièrement l’impôt préalable, l’option est neutre, et elle peut même lui faire économiser de l’argent. Le bailleur allège ses propres coûts grâce à l’option. L’association alémanique des locataires commerciaux, le Verband der Geschäftsmieter (en allemand), conseillait donc déjà en 2018 d’exiger une part de cet avantage, c’est-à-dire un loyer net plus bas. S’y ajoute un point: avec l’option, les décomptes de chauffage et de frais accessoires comprennent eux aussi la TVA, et vous la déduisez également. Sans option, la TVA contenue dans les frais accessoires reste invisible, mais à votre charge.
Pour tous les autres, les inconvénients l’emportent, et certains n’apparaissent que des années plus tard:
- L’option agit comme une hausse de loyer de 8,1 % sur le loyer et les frais accessoires.
- Un bail soumis à l’option se transfère plus difficilement. Pour un successeur sans déduction de l’impôt préalable, il coûte la TVA en plus, ce qui peut compliquer une remise du local avec ses installations.
- Une clause permettant au bailleur de refuser un repreneur non assujetti restreint votre sortie. Le Verband der Geschäftsmieter recommande de la biffer.
- La sous-location devient plus compliquée, car vous devez vous-même opter pour l’imposition de la sous-location pour que le calcul tienne.
Ce qu’un bail commercial devrait régler par ailleurs figure dans notre article sur le bail commercial. Avec un bail soumis à l’option, il vaut la peine de penser à la sortie dès la signature. La situation devient encore plus délicate quand la TVA n’arrive qu’en cours de bail.
Le bailleur peut-il opter en cours de bail?
Sur le plan fiscal, il le peut en tout temps; en droit du bail, pas sans autre. Si un bailleur veut modifier unilatéralement le contrat à votre détriment, les mêmes règles s’appliquent que pour une majoration de loyer (art. 269d, al. 3, CO). Il doit notifier la modification au moyen d’une formule agréée par le canton et la motiver, au moins dix jours avant le début du délai de résiliation, et au plus tôt pour le prochain terme de résiliation. Sans formule officielle ou sans motif, la majoration est nulle. Une lettre annonçant «dès le mois prochain, plus TVA 8,1 %» ne suffit donc pas.
Si vous recevez une telle formule, vous pouvez contester la modification comme abusive devant l’autorité de conciliation dans les 30 jours (art. 270b CO). Nous n’avons pas trouvé de jugement tranchant exactement ce cas. Le Verband der Geschäftsmieter a relevé que les locataires peuvent s’opposer avec succès à la répercussion de la TVA quand le bail ne prévoit pas d’option. Si le bail prévoit la répercussion de la TVA, l’association exige elle aussi la formule officielle, avec le taux ou le montant de la TVA indiqué séparément. Si vous ne pouvez pas déduire la TVA, vérifiez en outre si le bailleur a des coûts plus bas grâce à l’option alors que le loyer net reste le même. C’est précisément là que l’association voit un angle d’attaque pour la contestation.
C’est différent quand seul le taux change. Lorsque le taux normal est passé de 7,7 à 8,1 % au début de 2024, l’étude d’avocats Grell (en allemand) a soutenu qu’aucune formule n’était nécessaire, car le taux s’applique en vertu de la loi et ce n’est pas le bailleur qui le modifie. En revanche, selon elle, une option introduite après coup exige la formule. Là non plus, il n’existe pas de jugement. Le plus sûr est que votre bail règle la question dès le départ.
Ce que doit contenir la clause du bail
L’AFC recommande de rédiger les baux soumis à l’option de façon qu’ils tiennent eux-mêmes lieu de facture. Vous pouvez alors déduire l’impôt préalable sur les paiements mensuels directement sur la base du bail, sans que le bailleur envoie une facture chaque mois.
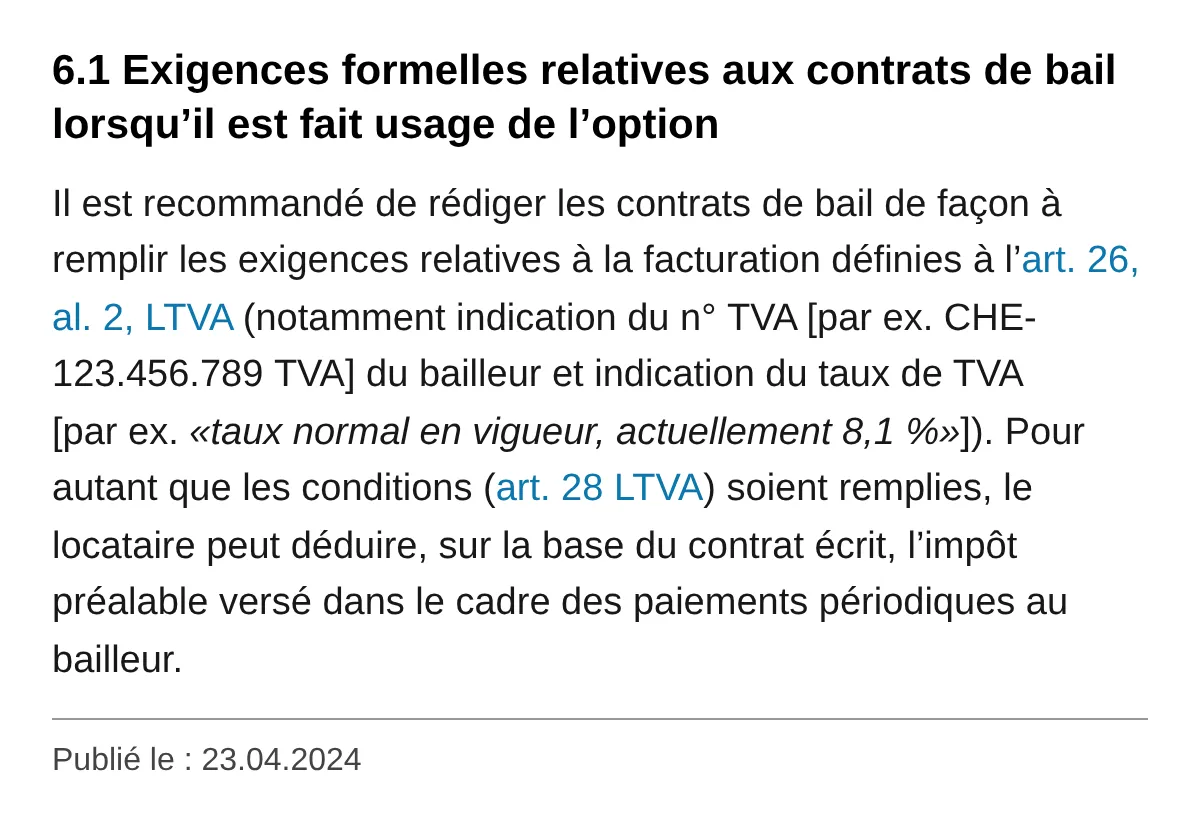
Concrètement, l’art. 26 LTVA exige notamment le nom et le lieu des deux parties, le numéro TVA du bailleur, la nature de la prestation, la contre-prestation et le taux de l’impôt. La formule «taux normal en vigueur» présente un avantage: si le taux change, personne ne doit adapter le contrat. Une clause qui couvre ce point et les intérêts du locataire pourrait être rédigée ainsi:
Le bailleur (n° TVA CHE-…) opte pour l’imposition du présent bail. La TVA au taux normal en vigueur, actuellement 8,1 %, est due en sus sur le loyer net et les frais accessoires. Le loyer net de CHF … tient compte de la déduction de l’impôt préalable par le bailleur. Si l’option prend fin, le loyer net reste inchangé. Un repreneur ou un sous-locataire ne peut pas être refusé au motif qu’il n’est pas assujetti à la TVA. Le décompte des frais accessoires indique la TVA séparément.
Avant de signer, vérifiez le numéro dans le registre IDE de l’Office fédéral de la statistique, où figure le statut au registre TVA. Quiconque n’est pas inscrit ne peut pas mentionner la TVA dans ses factures, et quiconque indique une TVA sans y être autorisé la doit en principe quand même (art. 27 LTVA). Dans ce cas, demandez un bail corrigé. Méfiez-vous aussi des clauses qui vous font supporter les conséquences fiscales du bailleur, par exemple sa correction de l’impôt préalable si vous déménagez ou changez d’affectation. C’est son risque, pas le vôtre. La clause ne règle cependant pas tout, car la TVA touche plus que le loyer.
Frais accessoires, place de parc et aménagements
Pour l’AFC, le loyer et les frais accessoires forment un tout. Si le loyer est soumis à l’option, les frais accessoires le sont aussi, tous au taux normal, même si certains postes, comme l’eau, seraient imposés à un taux réduit s’ils étaient facturés seuls (ch. 3.1). Si le loyer n’est pas soumis à l’option, les décomptes de frais accessoires ne comprennent pas de TVA non plus. Il en va autrement de l’électricité ou de l’eau qu’un tiers vous facture directement: c’est une livraison distincte et imposable, dont vous déduisez la TVA si vous êtes assujetti.
La loi traite une place de parc louée séparément autrement que les locaux. Sa location est en principe imposable, même sans option (art. 21, al. 2, ch. 21, let. c, LTVA). Elle n’est exclue du champ de l’impôt qu’en tant que prestation accessoire d’une location sans option, et seulement si plusieurs conditions sont réunies, notamment: les mêmes parties au contrat, la place est à votre disposition pendant toute la durée du bail, elle se trouve dans le même complexe immobilier ou juste à côté, et elle est accessoire par rapport à la location (ch. 7.4.2.2). Si vous louez la place auprès d’une autre personne que vos locaux, par exemple dans un parking tiers, elle est donc imposable même avec un loyer sans option. Si ce bailleur est assujetti, 8,1 % s’ajoutent.
Pour les aménagements, une règle surprend souvent: si vous louez des locaux bruts et les aménagez à vos frais, vous déduisez en tant qu’assujetti l’impôt préalable sur ces travaux, dans la mesure où vous utilisez les locaux pour des prestations imposables, que le bailleur ait opté ou non (ch. 6.10.1). L’AFC le montre avec l’exemple fictif de Maurice SA, qui investit 200’000 francs plus 16’200 francs de TVA dans des bureaux loués bruts et en déduit 8’100 francs, parce qu’elle n’a droit à la déduction qu’à moitié. Si vous revendez plus tard l’aménagement à un repreneur, il s’agit d’une livraison imposable au taux normal. Si c’est au contraire le bailleur qui fait les travaux à votre demande et que vous les payez en une fois, il doit les imposer au taux normal, même si le loyer lui-même n’est pas soumis à l’option (ch. 6.10.2). Si les travaux sont compris dans le loyer, ils suivent le même sort fiscal que celui-ci. Le sort de vos aménagements à la fin du bail relève toutefois du droit du bail.
Indemnité de départ et pas-de-porte
Un paiement pour mettre fin de manière anticipée à un bail est une prestation imposable, même si le loyer n’a jamais été soumis à l’option (ch. 6.12). Si le bailleur vous verse une indemnité pour que vous partiez plus tôt, vous l’imposez au taux normal si vous êtes assujetti. Il en va de même dans le cas inverse, quand votre successeur vous verse un «pas-de-porte» pour que vous lui transfériez le bail.
L’AFC cite l’exemple d’un grand magasin situé dans une rue très passante et reçoit 500’000 francs du bailleur pour la résiliation anticipée. Le montant s’entend TVA incluse. Au taux de 8,1 %, environ 37’465 francs reviennent ainsi à l’administration fiscale. Si vous êtes assujetti, négociez donc toujours une indemnité avec la mention «plus TVA».
Une réduction de loyer a elle aussi une conséquence fiscale. Si le bailleur baisse le loyer après coup, par exemple en raison d’un défaut ou de travaux de transformation, il s’agit pour lui d’une diminution de la contre-prestation. Si vous avez déduit l’impôt préalable sur le montant total d’un loyer soumis à l’option, vous corrigez la déduction en conséquence (ch. 6.11). Votre comptabilité doit donc enregistrer chaque note de crédit du bailleur. Reste la question du taux avec lequel compter ces prochaines années.
Ce que changerait un taux de 8,5 %
Le 29 novembre 2026, le peuple votera sur une hausse de la TVA destinée à financer la 13e rente AVS. Selon l’Office fédéral des assurances sociales, le taux normal passerait de 8,1 à 8,5 %, au plus tôt dès le début de 2028. Dans notre exemple, la TVA passerait de 356.40 à 374 francs par mois. Si vous ne pouvez pas la déduire, vous paieriez 4’488 francs au lieu de 4’276.80 francs par an, soit 211.20 francs de plus.
Si le bail mentionne le «taux normal en vigueur», le nouveau taux s’applique automatiquement. S’il indique «8,1 %» comme chiffre fixe, faites remplacer ce chiffre par cette formule avant de signer, pour que personne n’ait à se disputer plus tard sur le taux. Pour un bail que vous concluez maintenant pour dix ans, le taux reste de toute façon l’une des variables les moins importantes. La question de savoir s’il y a option pèse bien plus lourd.
Avant de signer
À chaque visite, demandez si le loyer est proposé avec ou sans TVA, et faites-le-vous confirmer par écrit. Si l’annonce indique «TVA en sus», l’option est déjà exercée. Il reste alors à discuter du loyer net, de la clause sur le repreneur et des frais accessoires. Si vous comparez des offres, par exemple avec notre aperçu des loyers de bureaux à Zurich, intégrez toujours la TVA au calcul. Pour un loyer fixé en fonction du chiffre d’affaires d’un magasin, le bail doit en outre préciser si le chiffre d’affaires s’entend TVA comprise ou hors TVA; le fonctionnement de ces loyers est expliqué dans notre article sur la location d’un magasin.
Vous trouverez des surfaces de bureaux où ces questions se posent par exemple à Berne:
Pour un atelier, une surface artisanale ou des locaux commerciaux, Lucerne vaut le coup d’œil:
Et si vous prévoyez un cabinet de physiothérapie ou un cabinet médical, intégrez la TVA à chaque offre, que ce soit à Zoug ou ailleurs. Pour vous, une surface avec option coûte 8,1 % de plus à loyer net égal. C’est un argument à emporter dans chaque négociation.
Questions fréquentes
Le bailleur peut-il facturer la TVA si j’habite aussi dans mon atelier?
Oui, tant que vous n’utilisez pas les locaux exclusivement pour y habiter. L’AFC examine chaque contrat dans son ensemble: si vous habitez une partie et travaillez dans l’autre, l’option reste possible. Vous ne pouvez toutefois pas déduire l’impôt préalable sur la partie que vous habitez.
Peut-on obliger le bailleur à louer sans TVA?
Vous n’avez aucun droit légal à l’exiger. Le bailleur décide pour chaque bail s’il loue avec ou sans TVA. Cela se négocie quand même, mais avant la signature. Si vous ne pouvez pas déduire l’impôt préalable, vous avez de bonnes raisons de le demander.
Que faire si le bailleur facture la TVA sans être inscrit au registre TVA?
Quiconque n’est pas inscrit au registre des assujettis ne peut pas mentionner la TVA dans ses factures. Vérifiez son statut dans le registre IDE de l’Office fédéral de la statistique. S’il n’y figure pas, demandez un bail ou une facture corrigés, sans TVA, avant de continuer à payer.
Peut-on sous-louer un local commercial avec TVA?
Oui, si vous êtes vous-même assujetti à la TVA. Chaque locataire et chaque sous-locataire peut alors opter pour l’imposition de sa propre sous-location, quel que soit le choix du propriétaire. Si votre propre bail est soumis à la TVA et que vous sous-louez une partie sans TVA, vous devez corriger votre déduction de l’impôt préalable pour cette partie.
Autres articles du blog
Tous les articles
Louer un cabinet médical: autorisations, zone, accès, bail
Ce qu’il faut pour un cabinet médical, de thérapie ou de conseil: autorisation et adresse, zone, accès sans marche, isolation phonique, radiologie, bail.
Loyer de bureau au m² en Suisse 2026 : dix villes comparées
Ce que coûte un bureau par m² et par an : Genève 495 francs, Berne 240, Bienne 180. Loyers proposés, vacance et 150 m² par mois dans dix villes suisses.
Bail commercial et taux de référence 2026: baisse de loyer
Le taux de référence de 1,25 % vaut aussi en bail commercial, sauf loyer indexé, échelonné ou au chiffre d’affaires. Quand demander la baisse, quel délai?